
Банкротство самозанятых: условия, этапы и последствия
Самозанятый — это физическое лицо, которое получает доход от профессиональной деятельности. Такой гражданин имеет полное право пройти банкротство. В статье разбираем, как самозанятому законно списать долги и какие варианты процедуры возможны. Уточняем, сколько это стоит, говорим о последствиях, которые ждут должника после завершения процедуры.
Может ли самозанятый подать на банкротство
Самозанятый — это плательщик налога на профессиональный доход (НПД). Такой статус не меняет юридическую суть человека: он остаётся физическим лицом. Поэтому процедура проходит по стандартным правилам банкротства граждан в соответствии с Законом № 127-ФЗ. Закрывать самозанятость перед подачей заявления или в процессе не нужно.
Виды банкротства самозанятых
Доступны два стандартных пути банкротства: через МФЦ и через арбитражный суд.
Бесплатное внесудебное банкротство через МФЦ подходит при строгом соблюдении условий:
- общая сумма всех долгов составляет от 25 000 до 1 000 000 рублей;
- имеется оконченное исполнительное производство из-за отсутствия у должника имущества (по п. 4 ч. 1 ст. 46 Закона № 229-ФЗ).
Сам по себе статус самозанятого не препятствует внесудебному банкротству. Однако для обращения в МФЦ необходимо соответствовать всем условиям, установленным законом. Если исполнительное производство не окончено либо есть возможность взыскать долг, воспользоваться этой процедурой не получится.
К судебному банкротству прибегают, когда ситуация не подходит под критерии МФЦ:
- если долг превышает 500 000 рублей и гражданин понимает, что не может исполнять обязательства перед кредиторами, он обязан обратиться в суд в течение 30 рабочих дней;
- при меньшем долге (целесообразно от 300 000 рублей) подать заявление можно добровольно, если платить объективно нечем.
Процедура платная. В расходы войдут: депозит на оплату услуг финансового управляющего (25 000 рублей), публикации в СМИ и почтовые расходы (около 20 000 рублей).
Хотите узнать, какой вид банкротства вам подойдёт? Обратитесь за бесплатной консультацией к нашим юристам.
Этапы банкротства самозанятых
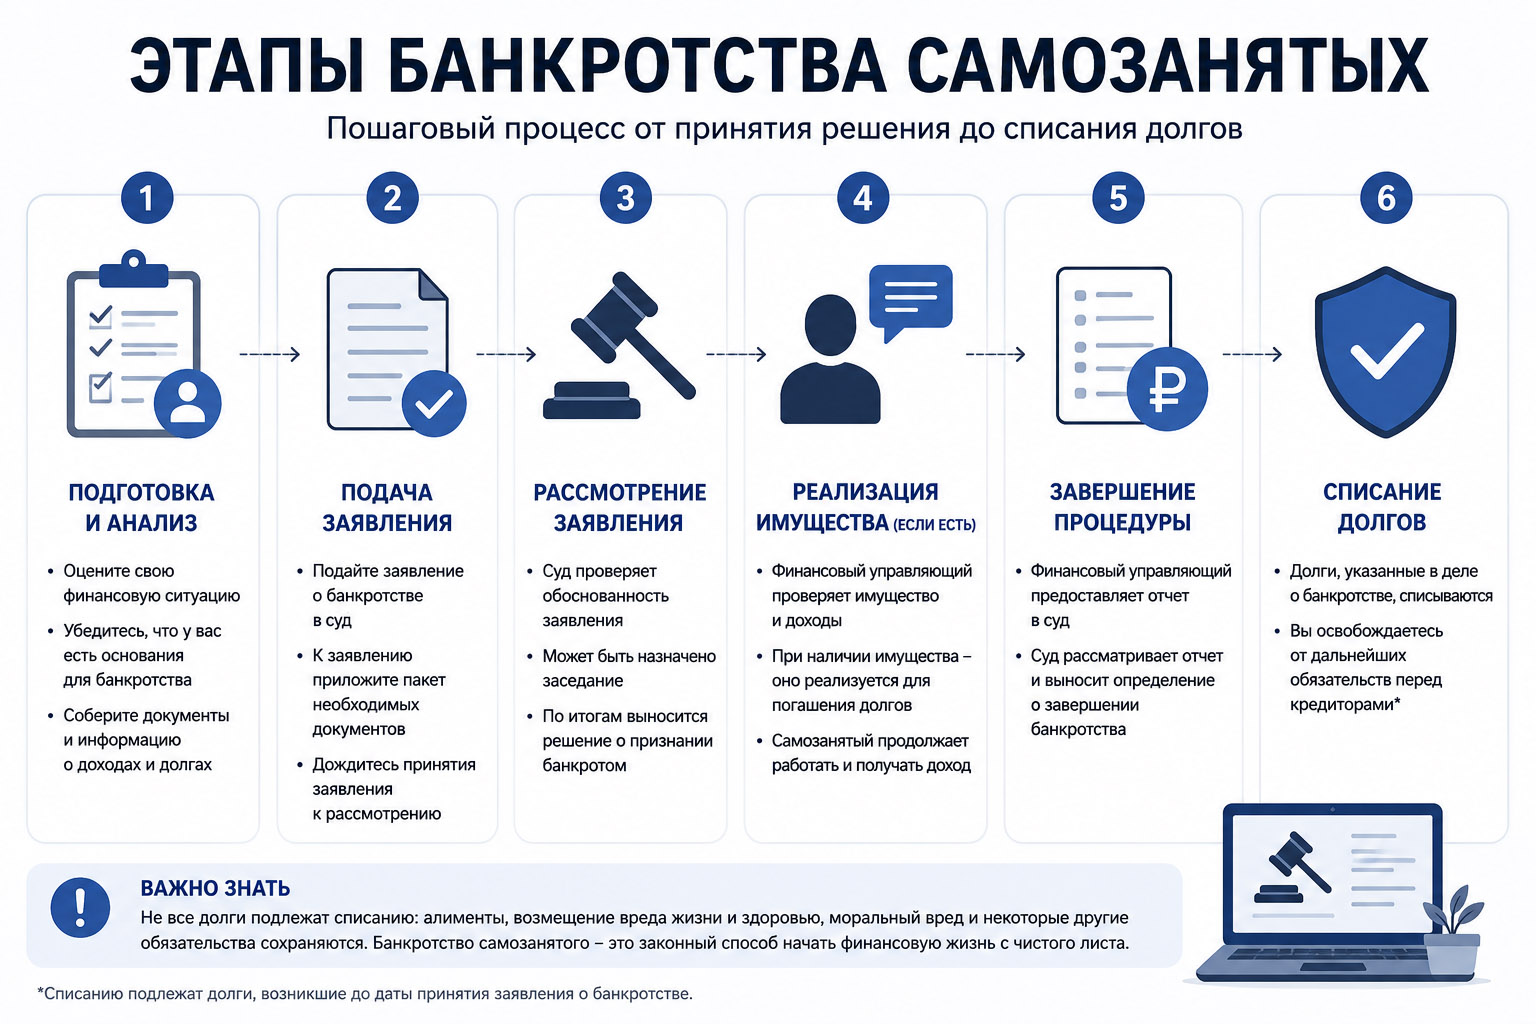
Пошаговая инструкция для судебного банкротства:
Шаг 1.
Подготовка и сбор документов
Это самый трудоёмкий этап, который занимает от 2 недель до 1 месяца. Нужно собрать справки о долгах, договоры займов и расписки, личные документы должника. Также документы по самозанятости: справку о постановке на учёт и справку о доходах за последние 3 года (обе можно скачать в приложении «Мой налог»). Подготовить опись имущества и список кредиторов.
Шаг 2.
Оплата обязательных расходов
Перед подачей заявления потребуется внести на депозит суда 25 000 рублей для оплаты услуг финансового управляющего.
Шаг 3.
Подача заявления в арбитражный суд
Заявление подают по месту регистрации должника. Направить документы можно лично, Почтой России или в электронном виде через систему «Мой арбитр».
Шаг 4.
Первое судебное заседание
Проводится через 1,5-3 месяца после подачи заявления. Суд проверяет обоснованность требований и принимает одно из двух решений: реструктуризация долгов или реализация имущества.
Шаг 5.
Работа финансового управляющего
Управление финансами должника переходит к арбитражному управляющему. Из дохода самозанятого он ежемесячно выделяет банкроту прожиточный минимум на него и его детей. Проверяет сделки с имуществом за последние 3 года (подозрительные сделки могут быть оспорены). Формирует конкурсную массу из имущества, которое по закону может быть реализовано для погашения долгов.
Шаг 6.
Финальное заседание и списание долгов
Финуправляющий предоставляет суду отчёт о проделанной работе. Суд изучает документ, завершает процедуру и освобождает гражданина от дальнейшего исполнения обязательств — долги списываются.
В банкротстве можно урегулировать как личные долги (по кредитам, займам, услугам ЖКХ), так и задолженности, которые возникли в ходе профессиональной деятельности. Например, налоги или долги перед заказчиками.
 Олеся Мигаль
Среди главных преимуществ банкротства — возможность списать долги и прекратить давление со стороны кредиторов. Кроме того, самозанятый сохраняет свой статус и может продолжать профессиональную деятельность. Грамотная подготовка к процедуре заметно повышает шансы на успешный исход. Если сомневаетесь в своих силах, стоит заранее проконсультироваться с юристом, чтобы избежать ошибок и лишних трат.
Последствия банкротства самозанятых
После завершения процедуры для самозанятого наступают как положительные, так и ограничительные последствия. Вот ключевые результаты, ради которых инициируют процедуру:
- списание долгов — суд может поставить точку в выплате непосильных кредитов, микрозаймов, долгов по ЖКХ, налогам и задолженностей перед заказчиками;
- прекращение взысканий — коллекторы, банки и судебные приставы больше не имеют права требовать деньги, звонить или приходить;
- снятие ограничений — арестов с банковских карт и запрета на выезд.
Перечисленные последствия наступают после успешного завершения процедуры.
Ограничения в ходе процедуры
Пока идёт суд, банкрот сталкивается со следующими факторами:
- контроль над деньгами — он не может самостоятельно пользоваться своими картами, доходом от самозанятости распоряжается финансовый управляющий;
- ограниченный лимит средств — из заработанных денег ему будут выдавать только прожиточный минимум, остальное пойдёт на погашение долгов.
Имущество, необходимое для профессиональной деятельности, защищается законом в случаях, предусмотренных ст. 446 ГПК РФ. При возникновении спора должнику может потребоваться доказать, что оно действительно необходимо для работы.
Законные последствия после завершения банкротства
Закон «О банкротстве» устанавливает ряд временных ограничений для граждан (включая самозанятых):
- в течение 5 лет нужно письменно сообщать о факте банкротства при попытке взять новый кредит или заём;
- 5 лет нельзя повторно подавать заявление на банкротство;
- 3 года запрещено занимать должности в органах управления юридических лиц (например, быть директором ООО или входить в совет директоров);
- 5 лет запрещено управлять микрофинансовыми организациями (МФО) и страховыми компаниями;
- 10 лет запрещено занимать руководящие должности в кредитных организациях (банках).
Эти ограничения не мешают продолжать работать по найму или вести деятельность в качестве самозанятого.
Как банкротство влияет на профессиональную деятельность
В отличие от индивидуальных предпринимателей (ИП), чей статус при банкротстве ликвидируется, самозанятый сохраняет право платить налог на профессиональный доход (НПД). Сразу после закрытия дела можно открывать новые счета в любых банках, привязывать их к приложению «Мой налог» и принимать оплату от клиентов.
Процедура банкротства публична: данные публикуются в газете «Коммерсантъ» и реестре ЕФРСБ. Однако если заказчики целенаправленно не проверяют реестры, они ничего не узнают.
Можно ли оформить самозанятость после банкротства
Оформить самозанятость можно сразу после завершения процедуры — как только суд вынесет финальное определение о списании долгов — либо прямо в ходе неё. В законе нет абсолютно никаких запретов на получение статуса плательщика налога на профессиональный доход (НПД) для банкротов.
Процесс регистрации стандартный и не требует справок о пройденном банкротстве:
- Скачайте приложение «Мой налог» на смартфон или зайдите в личный кабинет на сайте ФНС.
- Зарегистрируйтесь по паспорту, через учётную запись Госуслуг или личный кабинет налогоплательщика.
- Подтвердите регистрацию. Никаких пошлин платить не нужно.
Самозанятость — это лишь специальный налоговый режим для физических лиц, а не отдельный организационно-правовой статус (в отличие от ИП или ООО).
Запишитесь на бесплатную консультацию к опытному юристу «БД Консалт». Оцените свои шансы на списание непосильных долгов.
Итоги
- Самозанятый может пройти процедуру банкротства как физлицо. Статус плательщика НПД не мешает этому, закрывать самозанятость не требуется.
- Доступны два пути: внесудебное банкротство через МФЦ и судебное.
- В ходе банкротства финансовый управляющий контролирует доходы и имущество должника, выделяет прожиточный минимум. В итоге суд может списать долги — в том числе по налогам и обязательствам от профессиональной деятельности.
- После банкротства самозанятый вправе продолжать работать в этом статусе, открывать счета и принимать платежи.
- Оформить или сохранить статус самозанятого можно как до, так и после банкротства. Закон не устанавливает для этого запретов.
- Если нужна помощь в прохождении процедуры, обратитесь к нашим юристам.
Открывать счета и пользоваться банковскими услугами можно сразу после завершения банкротства. А вот при попытке взять кредит в течение 5 лет придётся письменно сообщать банку о факте банкротства — это требование закона. Решение о выдаче остаётся на усмотрение кредитора.
Отсутствие имущества не ускоряет процедуру формально, но упрощает работу финансового управляющего. Ему не нужно организовывать торги, и дело нередко движется быстрее. При минимальном доходе чаще выбирают реализацию имущества, что тоже может сократить сроки.
Суд не снижает проценты автоматически, но финансовый управляющий проверяет требования кредиторов на соответствие закону. Если в расчётах есть ошибки, незаконные начисления или завышенные требования, он вправе заявить возражения, а суд — скорректировать размер задолженности.
Долги перед заказчиками включаются в реестр требований и могут быть списаны по итогам банкротства. Но если суд установит, что неисполнение обязательств связано с умышленным обманом или мошенничеством, в списании могут отказать.
- Расскажем, как правильно действовать.
- Предупредим о последствиях и ограничениях.
- Поможем защитить имущество по закону.
- Сопроводим на всех этапах процедуры.