
НАО ПКО ПКБ: принципы взыскания долгов и права заёмщиков при общении с коллекторами
НАО ПКО «ПКБ»— это одно из крупнейших коллекторских агентств России, которое занимается взысканием просроченной задолженности банков, микрофинансовых организаций и других кредиторов. «Первое клиентское бюро» может работать по агентскому договору или после выкупа долга по цессии. В первом случае компания помогает кредитору вернуть деньги, а во втором сама становится новым владельцем права требования. В этой статье разберём, какие принципы взыскания использует агентство, как строится взаимодействие с должниками и кредиторами, а также какие права есть у заёмщиков при общении с коллекторами.
Что известно о НАО ПКО «ПКБ»
«Первое клиентское бюро» — одно из крупнейших коллекторских агентств России. Компания занимается взысканием просроченной задолженности банков и микрофинансовых организаций. Фирма включена в государственный реестр ФССП под номером 3, что разрешает ей законно работать с долгами граждан в рамках Федерального закона № 230.
В реестре ФССП компания отмечена красным индикатором риска. Такая отметка обычно говорит о большом количестве жалоб и повышенном внимании со стороны контролирующего органа.
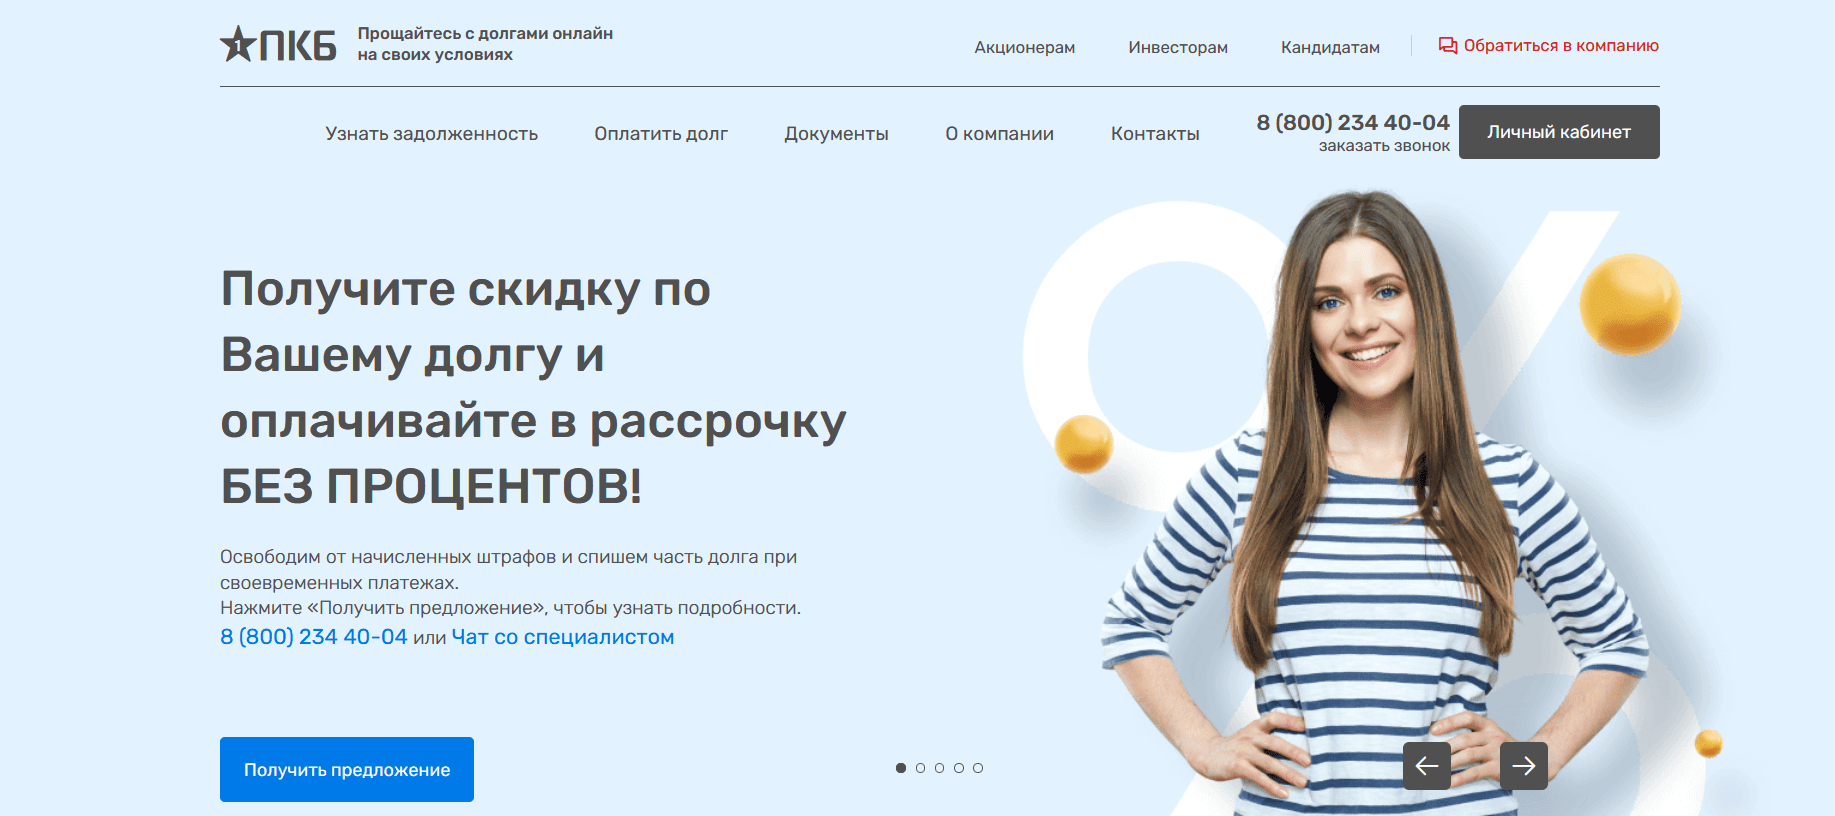
У компании работает полноценный официальный сайт с достаточно широким набором сервисов для должников и кредиторов. Через личный кабинет можно проверить информацию по задолженности, заказать различные справки, ознакомиться с кредитной историей и направить обращения в агентство дистанционно.
Юридический адрес организации: г. Москва, Киевское шоссе, 22-й км, домовладение 6, стр. 1. Связаться с представителями агентства можно по телефону 8 (800) 234-40-44 или по электронной почте info@pkbonline.ru.
Как ПКО «ПКБ» взыскивает долги
Как и большинство крупных коллекторских агентств, НАО ПКО «ПКБ» может работать по двум схемам. В одном случае компания действует по поручению банка или МФО, а в другом уже становится новым владельцем задолженности после её выкупа. Ниже мы показали основные различия между этими вариантами работы:
| Схема работы | Что это означает для должника |
| Агентский договор | Долг остаётся у банка или МФО, а коллекторы помогают кредитору вернуть деньги |
| Договор цессии | Компания выкупает задолженность и становится новым кредитором |
Независимо от выбранной схемы порядок взыскания обычно выглядит одинаково. Далее мы подробно рассмотрим весь процесс.
Досудебное взыскание
На первом этапе представители агентства связываются с должником по телефону, через СМС, электронную почту или письма. Все способы общения ограничены Федеральным законом № 230. Закон устанавливает следующие правила для коллекторов:
| Способ взаимодействия | Ограничение |
| Телефонные звонки | Не более 1 раза в день, 2 раз в неделю и 8 раз в месяц |
| Сообщения | Не более 2 раз в день, 4 раз в неделю и 16 раз в месяц |
| Личные встречи | Не чаще 1 раза в неделю |
В будние дни коллекторы могут связываться с должником с 8:00 до 22:00, а в выходные и праздничные дни — с 9:00 до 20:00.
Коллекторам запрещено угрожать, вводить человека в заблуждение, оказывать психологическое давление, портить имущество или сообщать информацию о долге посторонним лицам. Если подобные нарушения происходят, стоит сохранять любые доказательства, например, записи разговоров, переписку и полученные уведомления.
Судебное взыскание
Если договориться о добровольном погашении задолженности не удалось, взыскатель может обратиться в суд. Кто именно подаст заявление, зависит от того, кому принадлежит долг:
- если «ПКБ» действует по поручению банка или МФО, в суд обычно обращается сам кредитор;
- если задолженность была выкуплена по договору цессии, заявителем может выступать уже коллекторское агентство.
Во многих случаях взыскание начинается с судебного приказа. Это упрощённая процедура, которая применяется по бесспорным требованиям на сумму до 500 000 рублей. Суд рассматривает заявление без заседаний и вызова сторон, после чего выносит приказ.
 Алексей Серватов
Многие должники ошибочно считают, что после вынесения судебного приказа уже ничего нельзя сделать. На самом деле закон позволяет его отменить. Если с момента получения документа прошло не более 10 дней, достаточно направить в суд письменные возражения. Подробно доказывать свою позицию на этом этапе не требуется.
Если судебный приказ отменён либо требования не подходят для приказного производства, взыскатель вправе обратиться в суд с иском. Тогда спор рассматривается в обычном порядке — с заседаниями, изучением документов и возможностью представить свои доводы.
Исполнительное производство
Если суд удовлетворит требования взыскателя, документ могут передать в ФССП. После возбуждения исполнительного производства должнику предоставляется пять дней для добровольного погашения задолженности. Если деньги не поступят, приставы получают право применять меры принудительного взыскания. В частности, сотрудники ФССП вправе:
- арестовать банковские счета;
- удерживать часть зарплаты или пенсии;
- ограничить выезд за границу;
- обратить взыскание на имущество должника.
Однако полномочия приставов ограничены законом. Даже при наличии долга нельзя изъять всё имущество без исключения.
Согласно статье 446 ГПК РФ, взыскание нельзя обратить на единственное пригодное для проживания жильё гражданина, если оно не находится в залоге по ипотеке. Под защитой также предметы обычной домашней обстановки, одежда, продукты питания, средства реабилитации и другое имущество, необходимое для нормальной жизни должника и его семьи.
С кем сотрудничает НАО ПКО «ПКБ»
На официальном сайте НАО ПКО «ПКБ» опубликован перечень кредитных организаций, с задолженностями которых работает агентство. Среди них указаны Сбербанк, ВТБ, Т-Банк, Промсвязьбанк, Кредит Европа Банк, МТС Банк, Почта Банк и Альфа-Банк.
Отзывы должников о НАО ПКО «ПКБ»
Отзывов о НАО ПКО «ПКБ» в интернете довольно много. Это неудивительно, поскольку компания входит в число крупнейших коллекторских агентств страны.

Некоторые должники рассказывают, что после подписания документа о погашении задолженности ожидали улучшения кредитной истории. Но сталкивались с претензиями к качеству обратной связи и срокам обновления информации в БКИ.

Также встречаются комментарии, в которых люди советуют внимательно проверять все документы и сохранять подтверждения оплаты. Некоторые пользователи считают, что спорные вопросы проще решать через официальные обращения и судебные процедуры.
Что делать, если звонят коллекторы НАО ПКО «ПКБ»
Если вам позвонили из НАО ПКО «ПКБ», не спешите переводить деньги или соглашаться с предъявленной суммой. Сначала стоит разобраться, действительно ли долг существует и на каком основании агентство занимается его взысканием:
Шаг 1.
Уточните информацию о долге
Попросите сотрудника представиться, назвать организацию, первоначального кредитора и объяснить, почему именно «ПКБ» занимается взысканием. Если собеседник уклоняется от ответов, оказывает давление или ведёт себя некорректно, разговор можно прекратить.
Шаг 2.
Проверьте данные самостоятельно
Свяжитесь с банком или МФО и уточните размер задолженности, а также факт передачи долга коллекторам. При необходимости запросите документы, подтверждающие полномочия агентства.
Шаг 3.
Выберите подходящий вариант решения
Если долг подтверждается и есть возможность платить, обсудите порядок погашения задолженности. Если финансовая ситуация не позволяет справляться с обязательствами, стоит заранее изучить законные способы решения проблемы, включая банкротство по Федеральному закону № 127.
Звоните специалистам фирмы «БД Консалт». Они бесплатно разберут вашу ситуацию, оценят перспективы процедуры и объяснят, какие последствия могут возникнуть именно в вашем случае. Если банкротство вам не подходит, юристы честно скажут об этом и предложат другие законные варианты выхода из долговой ситуации.
Итоги
- НАО ПКО «ПКБ» — крупное коллекторское агентство, которое состоит в государственном реестре ФССП и имеет право заниматься взысканием просроченной задолженности.
- Компания работает как по агентским договорам, так и после выкупа долгов по договору цессии, становясь новым кредитором.
- Коллекторы вправе звонить, направлять сообщения и обращаться в суд, но обязаны соблюдать ограничения, установленные Федеральным законом № 230.
- При получении требований о погашении задолженности важно самостоятельно проверить информацию о долге и полномочиях взыскателя.
- Если сотрудники агентства нарушают закон, можно подать жалобу в ФССП, а при незаконном использовании персональных данных — в Роскомнадзор.
- Когда выплачивать долги уже невозможно, стоит заранее изучить законные способы решения проблемы, включая процедуру банкротства физического лица.
Нет, коллекторы не обладают такими полномочиями. Изменить данные в кредитной истории можно только через банк или МФО, которые передали их в бюро кредитных историй. Например, если на ваше имя записали чужой долг или указали неправильную сумму.
Необходимо запросить документы, подтверждающие основания взыскания, и обратиться к кредитору за разъяснениями. Если требования предъявляются ошибочно, можно потребовать прекращения обработки своих персональных данных и при необходимости подать жалобу в контролирующие органы.
Да, отсутствие общения с коллекторами не лишает их права обратиться в суд. Если задолженность подтверждена документами, взыскатель может попытаться получить судебный приказ или подать иск.