
ООО ПКО АБК: приёмы агентства и защита прав должника
Московское коллекторское агентство «Актив Бизнес Консалт» — дочерняя структура Сбера. По актуальным данным ФССП, компании присвоен красный цветовой индикатор риска. Этот статус официально подтверждает, что агентство регулярно нарушает правила взаимодействия с должниками. В статье расскажем, как компания взыскивает долги и что можно предпринять для защиты своих интересов.
Что за организация ПКО «АБК»
ООО «Профессиональная коллекторская организация “Актив Бизнес Консалт”» — это крупное российское IT-агентство. Входит в структуру банковской группы «Сбер». Основное направление его работы — возврат просроченной задолженности клиентов Сбера и других банков.
Компания была зарегистрирована 29 апреля 2013 года. Включена в официальный государственный реестр Федеральной службы судебных приставов (ФССП) и входит в объединение НАПКА. Ранее находилась в жёлтой зоне риска, но из-за возросшего объёма жалоб приставы перевели её в красную — самую опасную категорию.
Основные сведения и контакты:
- Юридический адрес: 121170, г. Москва, ул. Поклонная, д. 3, к. 3.
- Генеральный директор: Колосков Максим Викторович.
- Лицензия ФССП: № 2/16/77000-КЛ от 29.12.2016 г.
- Реквизиты: ИНН 7736659589, ОГРН 1137746390572, КПП 773001001.
- Бесплатная горячая линия: 8 (800) 770-78-18.
- Электронная почта: info@activebc.ru.
- Официальный сайт: activebc.ru.
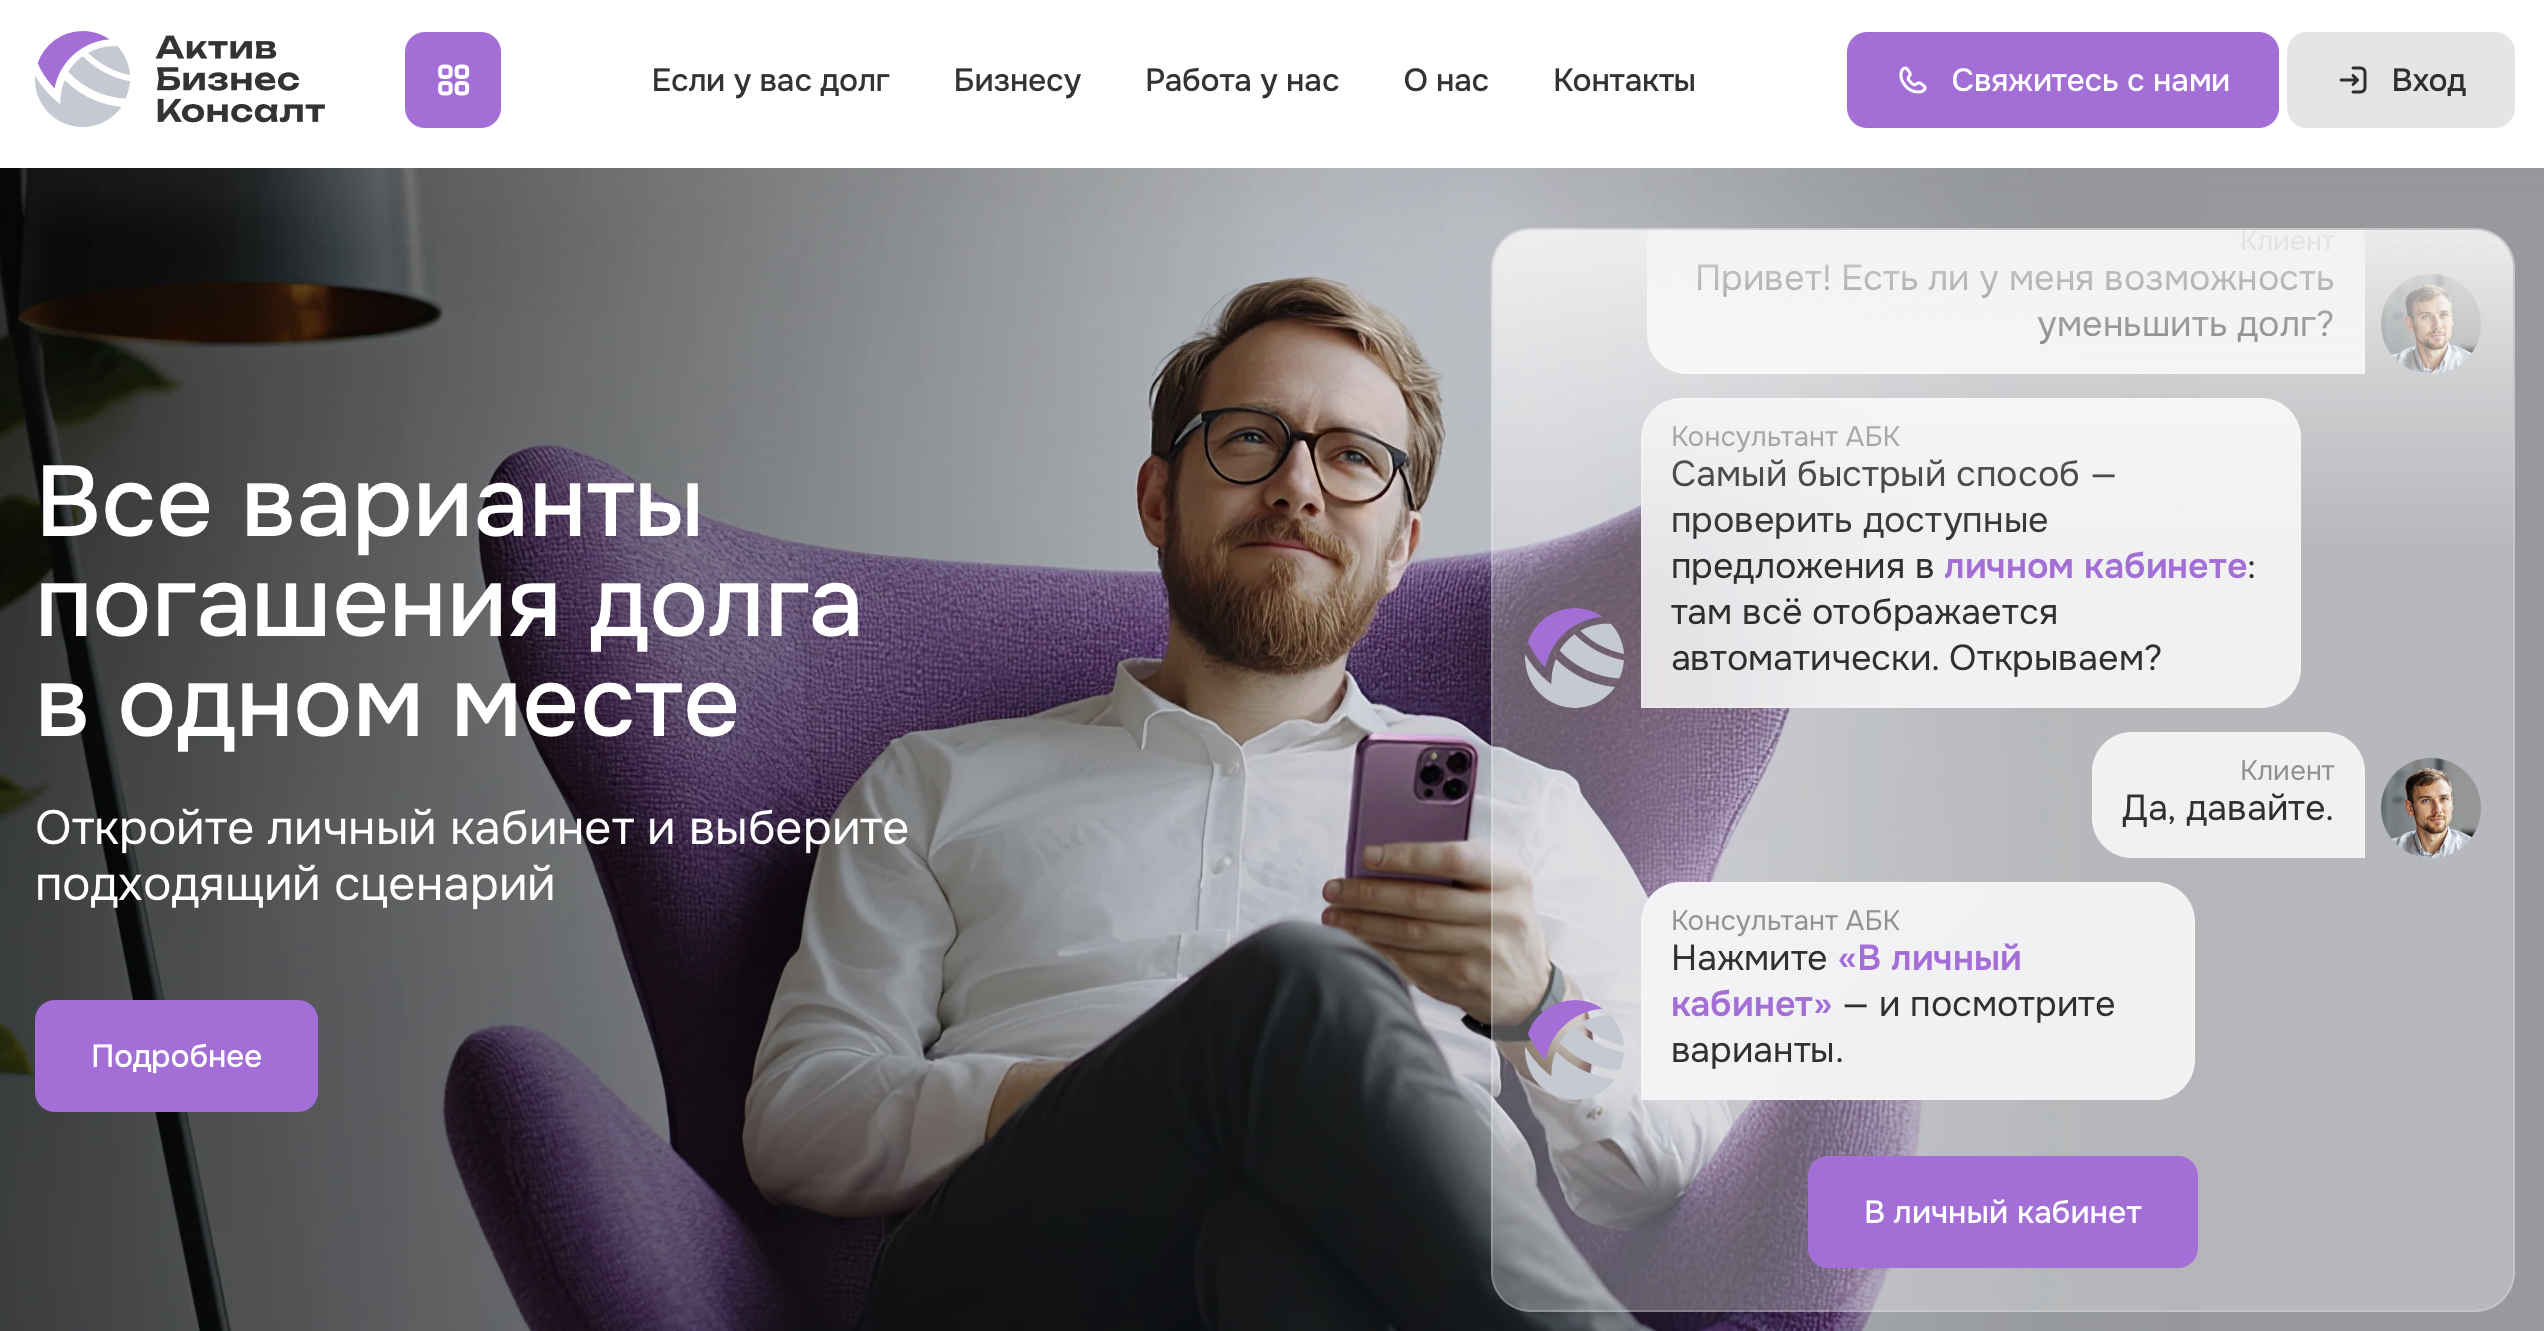
У компании удобный сайт, здесь есть все необходимые опции для должника: личный кабинет, проверка задолженности, заказ справок и оформление заявки на реструктуризацию. Можно подать заявление для исключения номера из базы обзвона. И даже предложена онлайн-подработка: выполняя простые задания, можно снижать размер долга.
Как ПКО «АБК» взыскивает долги
Компании из «красной» зоны находятся под постоянным надзором ФССП, и любые жалобы на них рассматриваются строго. При этом сотрудники обязаны действовать строго в рамках Закона № 230-ФЗ.
Агентство действует по выстроенной модели. Её отличают высокая степень автоматизации и следование регламентам. В основе работы — мощная IT‑платформа: здесь активно задействуют голосовых роботов, системы автодозвона и технологии распознавания речи.
Этапы взыскания
Процесс возврата задолженности следующий:
- Досудебный этап. Обычно длится от нескольких месяцев до полугода. Упор делают на дистанционное взаимодействие. Значительную часть контактов берёт на себя интеллектуальный голосовой помощник. Он не просто озвучивает требование, но и анализирует ответы, фиксирует возражения и обещания внести платёж. Параллельно система автоматически совершает звонки, рассылает СМС и уведомления в мессенджерах. Должнику направляют письменные уведомления.
- Принудительное взыскание. Первым шагом становится обращение за судебным приказом: заявление подают мировому судье, который выносит решение единолично, без вызова сторон. Нередко должник узнаёт о приказе уже постфактум — например, при блокировке счетов. Но есть 10 дней с момента получения документа, чтобы его отменить. Если приказ отменён, «АБК» подаёт полноценный иск в районный или городской суд. Дело рассматривают с участием сторон, после чего выдают исполнительный лист.
- Принудительное исполнение решения суда. Получив судебный приказ или исполнительный лист, агентство выбирает один из двух путей взыскания. Если долг возник перед Сбербанком, а у должника в этом банке открыты счета, документ передают напрямую в кредитную организацию. Списание средств происходит без участия приставов. В остальных случаях исполнительный документ направляют в ФССП, и пристав возбуждает производство.
Что касается личных встреч, то «АБК» не делает на них основной акцент. Агентство редко организует массовые выезды, особенно в регионах. Выездные группы задействуют точечно — преимущественно в крупных городах и при значительной сумме долга.
Требования закона по общению с должником
Информацию по нормам взаимодействия коллекторов с должниками мы собрали в таблицу.
| Коллекторы обязаны | Коллекторы не вправе |
| Представляться при контакте (Ф. И. О., должность, наименование организации), сообщать сведения о задолженности | Угрожать физической силой, применять насилие, портить имущество |
| По запросу должника подтверждать данные документально | Оказывать психологическое давление, унижать честь и достоинство |
| Использовать разрешённые каналы связи: звонки, сообщения, почту, Госуслуги | Вводить в заблуждение (например, пугать несуществующей уголовной ответственностью) |
| Соблюдать временные рамки: будни — с 8:00 до 22:00, выходные и праздники — с 9:00 до 20:00 (по местному времени должника) | Разглашать сведения о долге третьим лицам без письменного согласия должника (исключение — уточнение контактов без раскрытия сути долга) |
| Придерживаться лимитов взаимодействия: звонки — до 1 раза в сутки, 2 раз в неделю, 8 раз в месяц; сообщения — до 2 в сутки, 4 в неделю, 16 в месяц; встречи — не чаще 1 раза в неделю | Представляться сотрудниками правоохранительных органов, искажать информацию о долге |
| При использовании роботов по первому требованию переключать на оператора | Требовать суммы, не подтверждённые договором, судом или расчётом кредитора |
| Прекратить прямое взаимодействие после получения заявления должника; далее — только письменная связь | Контактировать с банкротами, инвалидами I группы, недееспособными лицами, людьми на стационарном лечении |
Куда жаловаться должнику
На любые нарушения со стороны коллекторов можно жаловаться в:
- ФССП — при нарушении порядка взаимодействия (частые звонки, контакты в запрещённое время и т. п.).
- Полицию — если есть угрозы, шантаж, попытки проникновения в жильё.
- Роскомнадзор — при незаконном распространении персональных данных.
- Роспотребнадзор — если нарушены права потребителя.
- Банк России — когда нарушения связаны с действиями банка или МФО.
- Прокуратуру — если другие органы не реагируют либо нарушения носят системный характер.
- НАПКА — во всех ситуациях ассоциация может повлиять на агентство дисциплинарными мерами.
- Суд — чтобы взыскать компенсацию за моральный вред или убытки.
Перед подачей жалобы соберите доказательства: записи разговоров, скриншоты, детализацию звонков. В сложной ситуации стоит проконсультироваться с юристом.
С кем сотрудничает ПКО «АБК»
Сбербанк остаётся главным партнёром, однако агентство масштабировало свою деятельность на весь финансовый и IT-рынок России.
Основные партнёры:
- банки — ВТБ, Банк ДОМ.РФ, Совкомбанк, Почта Банк, Драйв Клик Банк;
- МФО — «Займер», «ВебЗайм» и другие крупные игроки;
- телеком и IT‑сервисы — «Ростелеком» (долги за связь и телевидение), сервисы экосистемы Сбера (подписки, рассрочка).
Агентство работает с долгами по двум схемам: взыскивает по агентскому договору либо выкупает портфели по цессии(становясь новым кредитором).
Отзывы должников о ПКО «АБК»
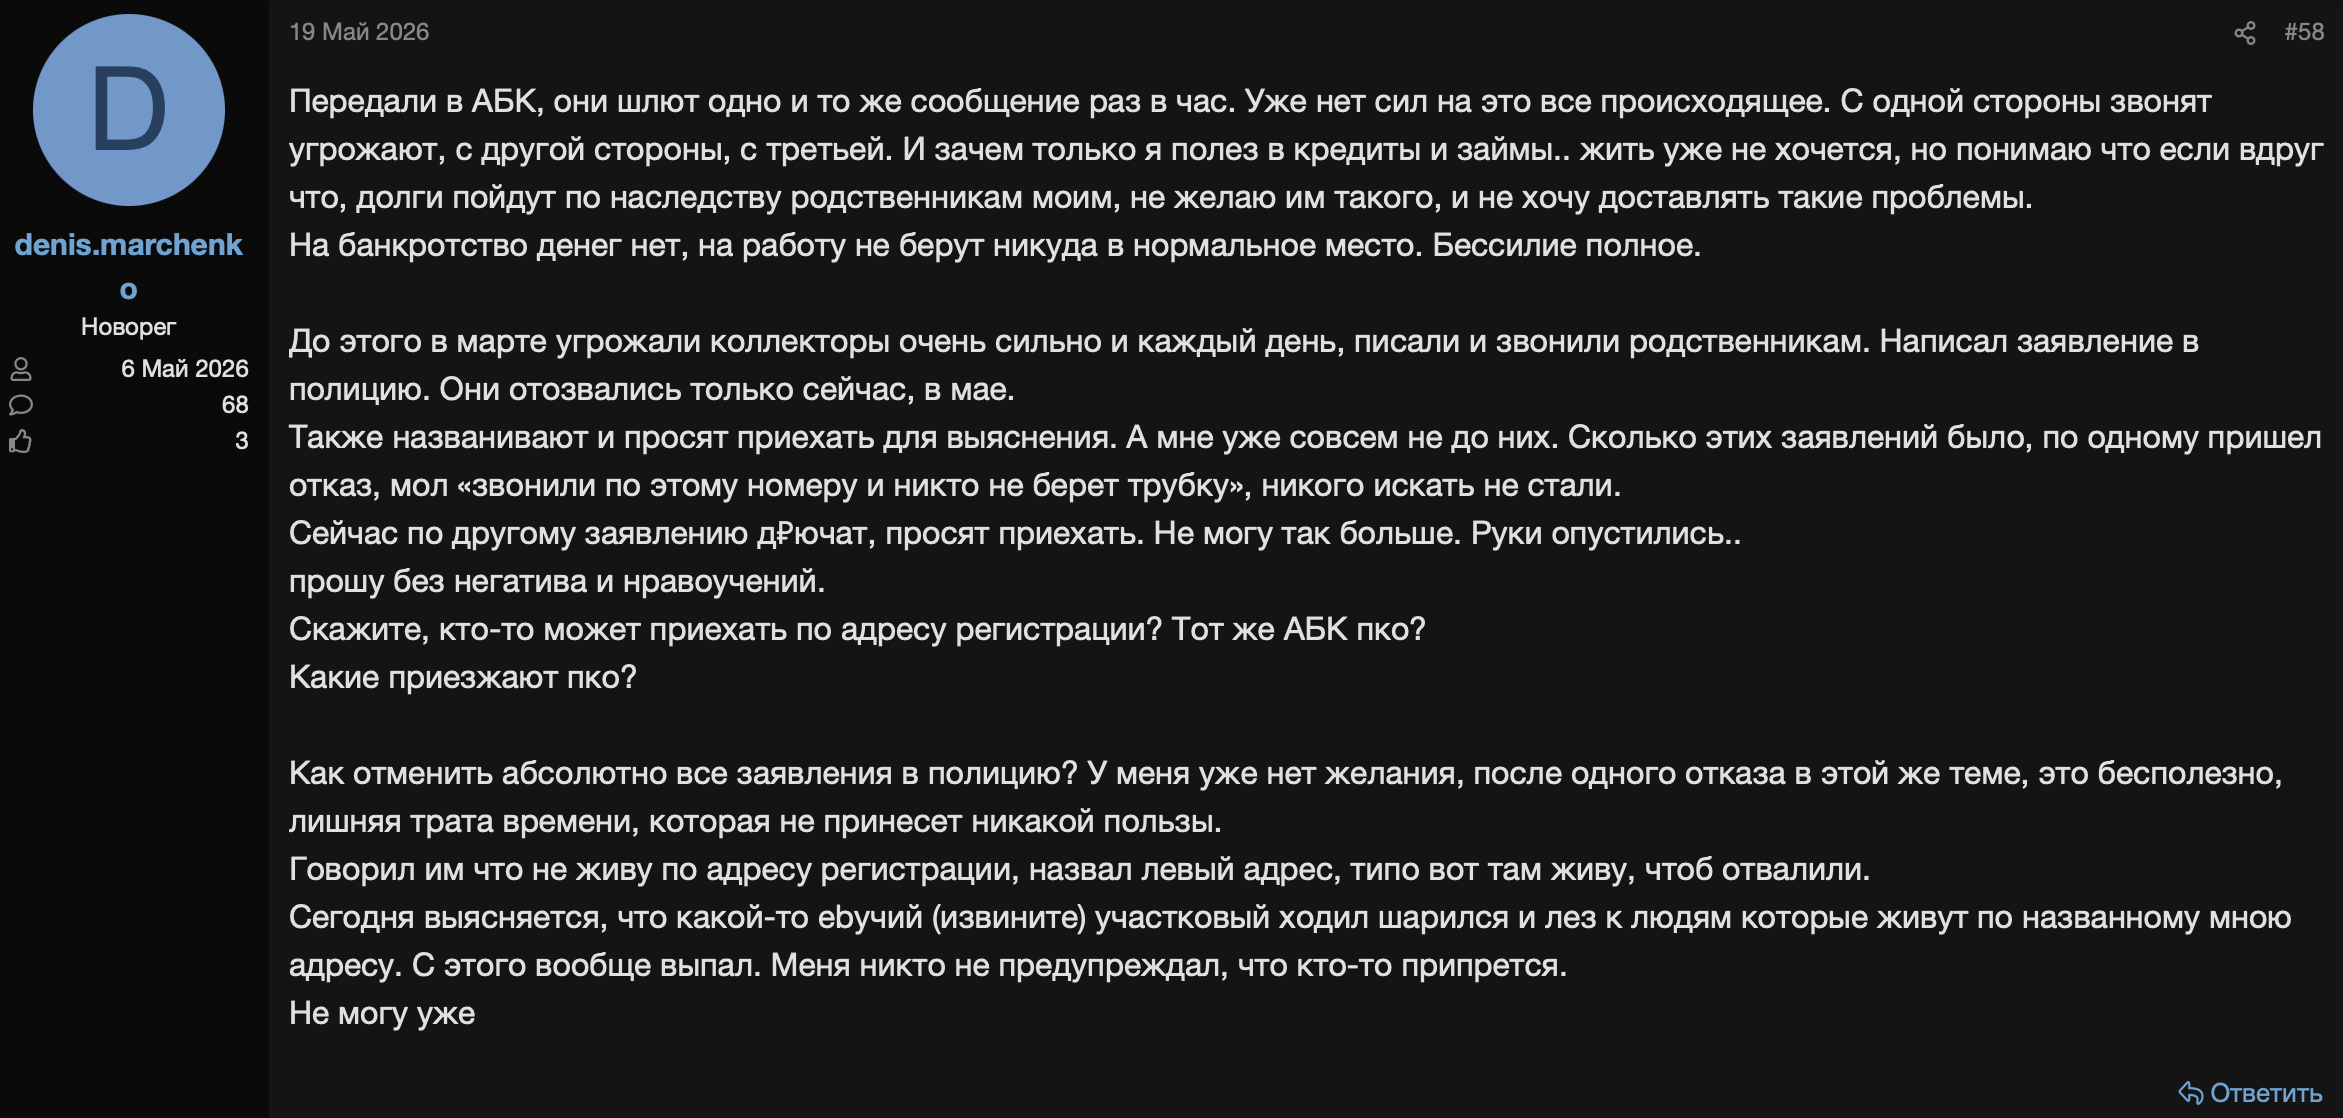
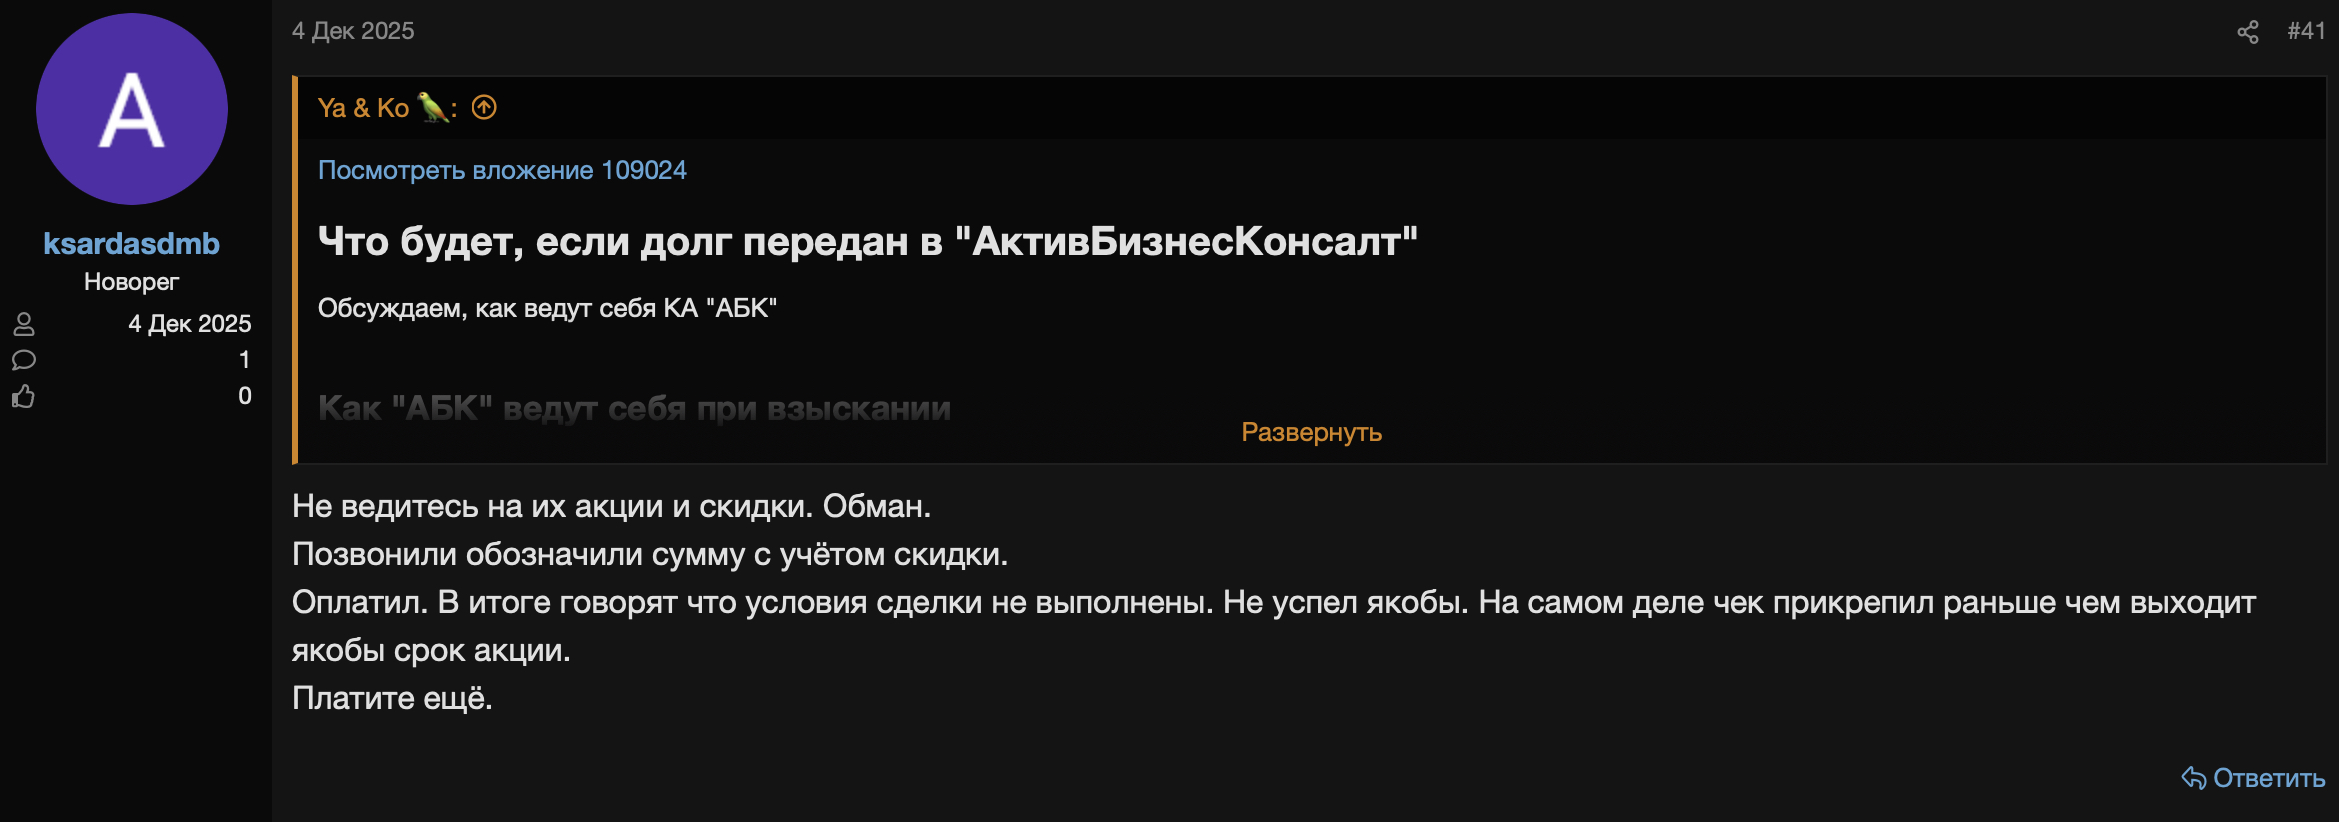
Большинство отзывов об агентстве негативные, что напрямую связано с нахождением агентства в красной зоне риска ФССП.
Частые претензии должников:
- звонки третьим лицам (родственникам, коллегам и др.) без согласия;
- ошибочные вызовы (однофамильцам, владельцам бывших сим‑карт);
- давление и некорректное общение (угрозы арестом, выездной группой, статьёй 159 УК РФ («Мошенничество»));
- введение в заблуждение — представляются «досудебным отделом Сбера».
Что делать должнику, если звонят коллекторы «АБК»
Учитывая высокую категорию риска ПКО «АБК», к любому контакту с её представителями стоит подходить предельно осмотрительно. Ниже — ключевые меры, которые помогут защитить ваши права.
Шаг 1.
Фиксируйте звонки с первых секунд разговора
Сразу обозначьте, что ведётся аудиозапись: это дисциплинирует собеседника. По закону сотрудник обязан представиться — назвать Ф. И. О. и наименование компании.
Шаг 2.Контролируйте частоту обращений
Если звонки поступают чаще положенного, запросите у мобильного оператора детализацию — она станет весомым доказательством нарушений.
Шаг 3.Реагируйте на любые отклонения от норм закона
В случае неправомерных действий — например, звонков третьим лицам, использования скрытых номеров или сообщений в ночное время — незамедлительно подавайте жалобу.
Шаг 4.Воспользуйтесь правом на отказ от взаимодействия
По истечении 4 месяцев с момента возникновения просрочки вы вправе направить в ПКО «АБК» отказ от общения. После этого агентство сможет связываться с вами только посредством писем либо через суд.
Шаг 5.Рассмотрите возможность банкротства
Процедура позволяет законно урегулировать непосильные долговые обязательства. Дальнейшая работа с долгом идёт исключительно в рамках дела о банкротстве — под контролем суда и финансового управляющего.
 Алексей Серватов
Банкротство по Закону № 127-ФЗ — надёжный механизм защиты. С его запуском вводится мораторий на требования кредиторов, перестают начисляться проценты и штрафы. Контакты с коллекторами прекращаются. Это эффективный способ привести в порядок финансы при непосильных долгах.
Не можете справиться с выплатами? Запишитесь на бесплатную консультацию к юристам «БД Консалт». Оцените свои шансы на списание долгов в процедуре банкротства.
Итоги
- У ПКО «АБК» (дочерней структуры Сбера) красный индикатор риска в реестре ФССП. Это говорит о большом числе подтверждённых жалоб на нарушения Закона «О коллекторах».
- Агентство сочетает автоматизированные методы (роботы, автодозвон, рассылки) с юридическими инструментами. Подаёт заявления на судебные приказы и иски, а затем добивается взыскания.
- Среди типичных претензий должников — звонки третьим лицам без согласия, ошибочные вызовы (например, однофамильцам). Также психологическое давление (угрозы арестом, выездной группой, уголовной ответственностью).
- Для защиты своих прав должнику стоит фиксировать нарушения, подавать жалобы в профильные органы. При непосильной долговой нагрузке — рассмотреть процедуру банкротства по Закону № 127‑ФЗ.
Красный индикатор в реестре ФССП означает, что агентство регулярно нарушает правила работы с должниками. Поэтому любые контакты с ним стоит фиксировать, а при нарушениях сразу жаловаться в надзорные органы.
Банкротство остановит начисление процентов и штрафов. Прямое взаимодействие коллекторов с должником станет невозможным, дальнейшая работа с долгом идёт под контролем суда и финансового управляющего. У должника появляется возможность списать неподъёмные долги.