
Банкротство созаёмщика по ипотеке: риски для второго участника сделки и способы защиты жилья
- Заёмщик, созаёмщик, поручитель: в чём разница
- Что будет с ипотекой при банкротстве заёмщика
- Последствия банкротства основного заёмщика для созаёмщика
- Что будет при банкротстве созаёмщика
- Как сохранить квартиру при банкротстве созаёмщика: все законные способы
- Рекомендации при банкротстве созаёмщика
- Подведём итоги
Созаёмщик и основной заёмщик несут солидарную ответственность за выплату кредита. Но если один из них решает пройти процедуру банкротства, под удар попадает общая квартира в ипотеке. Даже если платили без задержек, есть риск потерять жильё. В этой статье разберём, что делать, если банкротство запускает созаёмщик, какие последствия ждут обоих участников сделки и какие есть способы сохранить квартиру.
Заёмщик, созаёмщик, поручитель: в чём разница
Когда человек берёт ипотеку, банк часто просит привлечь к сделке созаёмщика. Им может стать супруг, родственник или даже друг. Но иногда вместо созаёмщика в договоре фигурирует поручитель. У этих статусов разная степень ответственности и прав на недвижимость:
- Основной заёмщик — это человек, который подписывает кредитный договор и получает деньги. Он становится собственником квартиры и отвечает за возврат долга в первую очередь.
- Созаёмщик — полноправный участник сделки. У него такие же обязанности по выплате кредита, как у основного заёмщика. При этом созаёмщик может получить долю в квартире, если стороны договорились об этом или состоят в браке.
- Поручитель — это гарант. Он не имеет права на ипотечную квартиру, но обязан погасить чужой долг, если заёмщик перестанет платить. Поручитель отвечает своим имуществом, но не ипотечным жильём.
Заёмщик и созаёмщик подписывают один кредитный договор. С поручителем банк заключает отдельное соглашение. Поручительство — дело добровольное, но отказаться от него в одностороннем порядке нельзя. Только с согласия банка, например, при замене на другого поручителя.
По ст. 323 ГК РФ банк вправе требовать погашения долга как со всех заёмщиков сразу, так и с каждого в отдельности. Это называется солидарной ответственностью. Кредитору не нужно делить долг пополам или сначала требовать деньги с основного заёмщика.
Солидарная ответственность выгодна банку. Чем больше людей отвечают по кредиту, тем выше шанс получить деньги обратно. Основные отличия между заёмщиком, созаёмщиком и поручителем представлены в таблице.
| Участник | Ответственность по кредиту | Права на квартиру | Риск при банкротстве заёмщика |
| Основной заёмщик | Полная, солидарная | Есть (титульный собственник) | Максимальный — возможна реализация ипотечного жилья |
| Созаёмщик | Полная, солидарная | Есть (совместная или долевая собственность) | Максимальный — сохраняется обязанность платить, квартира остаётся в залоге |
| Поручитель | Субсидиарная или солидарная (в зависимости от договора) | Нет | Риск обращения взыскания на личное имущество, но не на ипотечную квартиру |
Созаёмщик по своему положению ближе к основному заёмщику, чем к поручителю. Если у него есть доля в ипотечной квартире, то они с основным заёмщиком практически равны перед банком.
Что будет с ипотекой при банкротстве заёмщика
Когда человек перестаёт справляться с финансовыми обязательствами, он может начать процедуру банкротства. По общим правилам все активы должника попадают в конкурсную массу и продаются на торгах. Исключение составляют объекты, перечисленные в ст. 446 ГПК РФ. Что защищено от продажи:
- единственное жильё без обременения;
- предметы повседневного обихода: одежда, личные вещи, посуда, бытовая техника;
- инструменты для работы стоимостью до 10 000 рублей;
- продукты питания, домашние животные, госнаграды и призы;
- транспорт для инвалида.
А вот гаражи, дачи, автомобили, предметы роскоши и доли в бизнесе попадают под реализацию. Ипотечная квартира — тоже под угрозой продажи.
 Владислав Макуров
Квартира или дом в залоге у банка — самая уязвимая часть имущества. На них не распространяется исполнительский иммунитет. Это значит, что ипотечное жильё могут продать на торгах, даже если оно единственное для должника и его семьи. Однако сегодня есть несколько способов спасти недвижимость от реализации. Мы активно применяем их в судебной практике.
С 2024 года у должников появилась возможность сохранить ипотечное жильё при банкротстве. Для этого нужно полностью выплатить кредит за счёт средств третьего лица или заключить с банком отдельное мировое соглашение. В этом случае остальные долги спишут, а ипотечный кредит останется. Подробнее об этом расскажем ниже.
Последствия банкротства основного заёмщика для созаёмщика
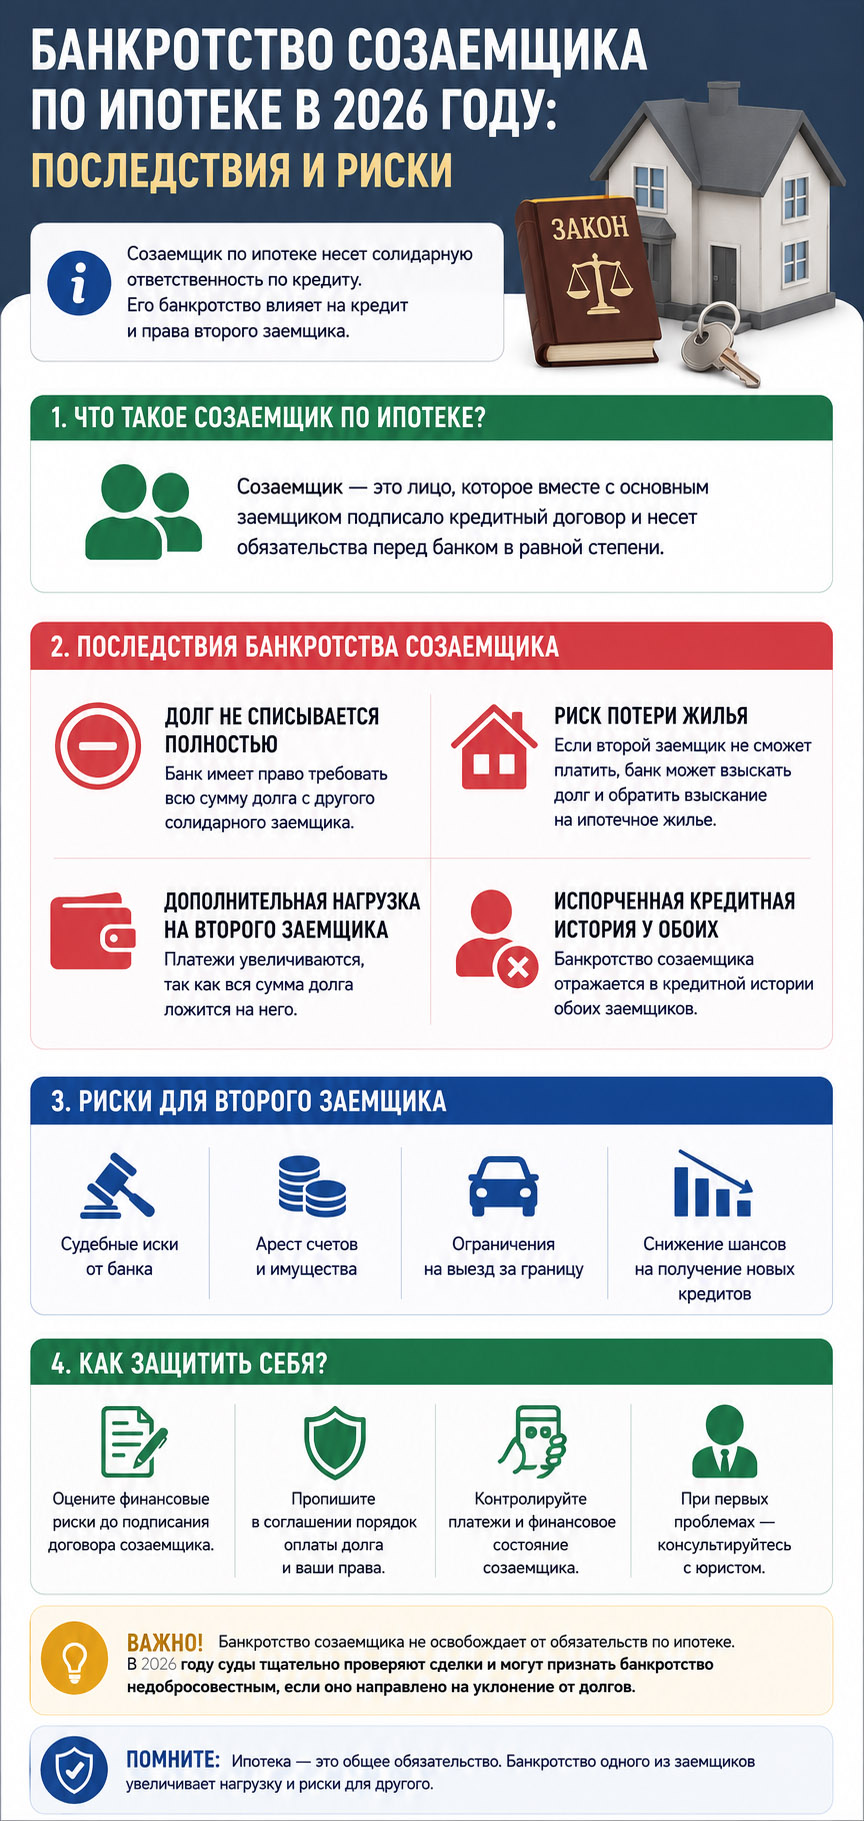
Если банкротом признают основного заёмщика, обязательства по ипотеке для созаёмщика не прекращаются.обязательства по ипотеке для созаёмщика не прекращаются Наоборот, финансовая нагрузка и риски могут существенно увеличиться. Основные последствия представлены в таблице.
| Последствие | Что это означает |
| Переход всей задолженности | Банк вправе потребовать от созаёмщика полностью оплачивать ипотеку, включая ежемесячные платежи и остаток долга |
| Угроза взыскания | Если созаёмщик не сможет платить за двоих, банк попробует взыскать долг через приставов. ФССП может арестовать счета, удерживать до 50% дохода и обратить взыскание на имущество |
| Риск потери ипотечной квартиры | Если ипотеку не выплачивать, банк потребует выставить недвижимость на торги. Созаёмщик потеряет и жильё, и уже вложенные в него деньги. Если квартиру продадут с торгов, доля банкрота уйдёт на погашение долгов перед кредиторами. Созаёмщик получит только остаток средств от своей доли, которых может не хватить на новое жильё |
| Ухудшение кредитной истории | Просрочки по ипотеке основного заёмщика отражаются на кредитной истории созаёмщика и могут затруднить получение новых кредитов |
| Расторжение кредитного договора | При банкротстве основного заёмщика банк может расторгнуть договор и потребовать досрочного погашения остатка долга. Если этого не сделать, квартиру выставят на торги |
Чем раньше вы начнёте действовать, тем больше шансов сохранить жильё и свои деньги. Юристы «БД Консалт» помогут разобраться в вашей ситуации, расскажут о последствиях банкротства для созаёмщика и подберут способ защиты.
Что будет при банкротстве созаёмщика
Если созаёмщик по ипотеке решит обанкротиться, это отразится и на основном заёмщике. Основные последствия:
- Долг переходит на основного заёмщика. Банк вправе потребовать от основного заёмщика погасить весь остаток кредита досрочно.
- Квартира попадает в конкурсную массу. Залоговое жильё юридически привязано к материальному состоянию всех участников сделки. Даже если основной заёмщик исправно платит, доля созаёмщика-банкрота подлежит реализации.
- Недвижимость могут продать. В худшем случае на торги выставляют весь объект целиком, поскольку он служит неделимым предметом залога. Созаёмщик теряет право на долю в квартире, а банк включает свои требования в реестр кредиторов. Недвижимость продают с торгов, деньги направляют на погашение долга. Сохранить квартиру в этом случае не получится.
Если квартиру продают на торгах, она уходит по цене на 20-30% ниже рыночной. Из вырученных средств сначала гасят долг перед кредитором. Остаток делят между собственниками.
Как сохранить квартиру при банкротстве созаёмщика: все законные способы
Если созаёмщик подаёт на банкротство, основному заёмщику грозит потеря жилья. Банк-залогодержатель получает право требовать немедленного возврата долга и продажи квартиры с торгов. Но выход есть. С сентября 2024 года в России заработали новые правила. Закон № 298-ФЗ внёс поправки в закон о банкротстве.
Теперь есть два способа сохранить квартиру в ипотеке:
- Единовременное погашение ипотеки третьим лицом. Способ актуален, если платить осталось совсем чуть-чуть. Родственники или друзья выплачивают весь остаток долга. Ипотека закрывается, квартира выходит из залога и не попадает в конкурсную массу.
- Отдельное мировое соглашение с банком. Этот способ подходит, если платить ещё много. Банкрот или второй участник сделки предлагает кредитору выделить ипотечный кредит в отдельное производство. Банк идёт навстречу, особенно если видит, что клиент готов платить дальше. Согласие остальных кредиторов получать не нужно. Арбитражный суд утверждает соглашение, квартиру исключают из конкурсной массы и не выставляют на торги. Ипотеку нужно продолжать платить по новому графику. Остальные долги созаёмщика суд списывает по Закону № 127-ФЗ.
Чтобы сохранить квартиру при банкротстве, нужно соблюсти несколько условий. Жильё должно оставаться единственным пригодным для проживания местом для должника и его семьи. Желательно, чтобы по ипотеке не было просрочек. Суд также может потребовать подтверждения, что платежи продолжит вносить другой участник сделки или третье лицо.
Есть и другие варианты сохранения ипотеки при банкротстве созаёмщика:
- Вывести созаёмщика из договора. Основной заёмщик может переоформить ипотеку на себя или другого созаёмщика с согласия банка. Но если сделка совершена за 1-3 года до банкротства, управляющий может её оспорить.
- Рефинансировать кредит. Оформить новый заём в этом же или другом банке без участия банкрота. Банк одобрит, если дохода заёмщика хватает на покрытие всей суммы платежа.
- Реструктурировать долг. Установить новый план погашения с банком.
Раздел ипотеки при банкротстве одного из должников невозможен. Кредитор требует немедленного исполнения договора. Переоформить договор на одно лицо можно только с согласия банка. Поэтому договариваться лучше заранее, до подачи заявления о банкротстве.
Чем раньше вы обратитесь к юристу, тем больше вариантов сохранить квартиру. Специалисты «БД Консалт» помогут выбрать подходящий способ защиты, подготовить документы и провести переговоры с банком.
Рекомендации при банкротстве созаёмщика
Если ваш созаёмщик планирует банкротиться или уже подал заявление, действуйте быстро. Вот что нужно сделать:
- Соберите все документы по ипотеке: кредитный договор, график платежей, выписки об оплате.
- Уведомите банк о ситуации до того, как созаёмщик подаст заявление. Так у вас больше шансов договориться.
- Не допускайте просрочек по ипотеке. Платите строго по графику, даже если финансово тяжело.
- Не подписывайте никаких документов, не посоветовавшись с юристом. Одно неверное действие может лишить вас квартиры.
Чем раньше вы начнёте действовать, тем больше шансов сохранить квартиру. Юристы «БД Консалт» помогут оценить риски, выбрать стратегию и подготовить документы. Записывайтесь на бесплатную консультацию.
Подведём итоги
- Банкротство любого участника сделки ставит ипотечную квартиру под угрозу продажи. Банк вправе потребовать досрочного погашения кредита. Второй заёмщик может потерять и квартиру, и деньги.
- Сохранить ипотечное жильё можно через мировое соглашение с банком. Ипотеку выделяют в отдельное производство, а платёжеспособный участник продолжает гасить кредит. Остальные долги банкрота списывают. Квартира не попадает в конкурсную массу.
- До начала процедуры можно закрыть ипотеку за счёт третьих лиц или рефинансировать кредит. Если процедура уже идёт, уведомите банк о готовности платить и подавайте ходатайство о мировом соглашении. Чем раньше начнёте действовать, тем выше шансы сохранить жильё.
Да, но только с согласия банка. Кредитор должен одобрить нового созаёмщика.
Обязанность по выплате кредита переходит на поручителя в полном объёме. Банк имеет право требовать погашения долга с поручителя по договору. Потом поручитель может потребовать возместить ему убытки.
Это возможно при соблюдении трёх условий:
- отсутствие просрочек по ипотеке;
- основной заёмщик имеет достаточно дохода для самостоятельного погашения долга;
- банк согласен на изменение условий договора.
По всем вопросам, связанным с заменой или выводом созаёмщика, нужно обращаться в банк.
- Проверим риски для вас и вашей квартиры.
- Объясним, как сохранить жильё при банкротстве.
- Подскажем, какие документы нужны банку.
- Расскажем, как действовать до и после процедуры.
- Заёмщик, созаёмщик, поручитель: в чём разница
- Что будет с ипотекой при банкротстве заёмщика
- Последствия банкротства основного заёмщика для созаёмщика
- Что будет при банкротстве созаёмщика
- Как сохранить квартиру при банкротстве созаёмщика: все законные способы
- Рекомендации при банкротстве созаёмщика
- Подведём итоги