
Долги
Посты по тэгу: Долги
ООО ПКО Арс Финанс: как взаимодействовать с коллекторами и защитить свои права
6 июля, 2026
ПКО «Арс Финанс» — легальное коллекторское агентство из Екатеринбурга. Служба судебных приставов относит компанию к низкой категории риска. Хотя некоторые должники жалуются на хамство сотрудников и попытки взыскать уже выплаченные кредиты. В этой статье расскажем, как работают коллекторы «Арс Финанс», как правильно общаться с ними и что делать, если платить нечем.
Общие сведения о ПКО «Арс Финанс»

ООО ПКО «Арс Финанс» — действующая коллекторская организация. Специализируется на возврате просроченных кредитов и микрозаймов. В реестре ФССП компании присвоена низкая категория риска причинения вреда должникам. Агентство отмечено зелёным цветом. Это значит, что грубых нарушений Закона № 230-ФЗ за последний год оно не допускало.
|
Основные контакты и реквизиты агентства |
|
|
ИНН |
6685099905 |
|
ОГРН |
1156658072340 |
|
Юридический адрес |
620014, Свердловская область, г. Екатеринбург, ул. Добролюбова, д. 16, офис 717 |
|
Телефон |
+7 (800) 775-14-15 |
|
Электронная почта |
legal@arsfinance.ru |
|
Официальный сайт |
arsfinance.ru |
На официальном сайте «Арс Финанс» нет личного кабинета и формы обратной связи. Чтобы задать вопрос сотрудникам, нужно звонить по телефону горячей линии. Также можно прийти в офис в Екатеринбурге.
Коллекторы обещают, что с ними можно договориться об оптимальном решении по погашению задолженности. Сотрудники могут предложить индивидуальный график платежей или хороший дисконт при единовременной оплате.
Если договориться с коллекторами не удастся, долг продолжит расти. Один из возможных вариантов решения проблемы — банкротство. Запишитесь на бесплатную консультацию в «БД Консалт». Наши специалисты расскажут о процедуре, всех её нюансах и подскажут, что делать дальше.
Кнопка: Что делать, если банк передал долг коллекторам? Спросить юриста
Как ПКО «Арс Финанс» взыскивает долги
Сначала банк, микрофинансовая организация или другой кредитор передаёт долг агентству «Арс Финанс». Это происходит двумя способами:
- По агентскому договору. Кредитор нанимает коллекторов для возврата задолженности, и они действуют от его имени.
- По договору цессии. Агентство полностью выкупает долг у банка или МФО и становится новым кредитором.
Как агенты, сотрудники «Арс Финанс» могут только звонить, писать и договариваться с должником о выплатах. Как вторичные кредиторы, они ещё могут подавать иски в суд и сопровождать исполнительное производство.
Досудебный этап
Сначала коллекторы связываются с заёмщиком, информируют о существующей задолженности и рассказывают о возможных способах её погашения. Для этого они звонят, отправляют письма, СМС и сообщения в мессенджерах.
 Алексей Серватов
По Закону № 230-ФЗ коллекторы могут звонить не чаще 1 раза в день, 2 раз в неделю и 8 раз в месяц. Писать СМС — не чаще 2 раз в день, 4 раз в неделю, 16 раз в месяц. Организовывать личные встречи — не чаще 1 раза в неделю и только с согласия должника.
Судя по отзывам клиентов, коллекторы «Арс Финанс» практически не звонят должникам — чаще отправляют СМС и уведомления почтой. Выездных бригад у них нет, домой не приезжают.
При этом коллекторам запрещено:
- угрожать насилием или порчей имущества;
- оскорблять, использовать нецензурную лексику и хамить;
- звонить в ночное время (с 22:00 до 8:00 в будни и с 20:00 до 9:00 в выходные);
- разглашать информацию о долге третьим лицам без согласия должника;
- вводить в заблуждение, например, выдавать себя за приставов или сотрудников правоохранительных органов.
Если взыскатели нарушают эти правила, жалуйтесь в ФССП, прокуратуру, полицию или Роскомнадзор.
Судебный этап
Если договориться с должником не удалось, коллекторы обращаются в суд. Чаще всего они подают заявление на выдачу судебного приказа — это упрощённый порядок без вызова сторон. Он подходит только для долгов до 500 000 рублей. У должника есть 10 дней с момента получения уведомления, чтобы отменить приказ.
Также коллекторы могут подать полноценный иск в суд. Должнику желательно прийти на заседание: там можно снизить размер неустойки, процентов и штрафов.
На суде можно отменить требования агентства, сославшись на истёкший срок исковой давности. Он составляет 3 года с момента просрочки. Важно: за это время заёмщик не должен признавать задолженность, например, вносить платежи.
Исполнительное производство
После получения решения суда коллекторы получают исполнительный лист. Интересная особенность «Арс Финанс»: агентство часто передаёт документ не судебным приставам, а сразу в банк для ареста счетов.
Если у вас большой долг и денег не хватает даже на текущие платежи — не ждите, пока коллекторы подадут в суд. Бесплатно проконсультируйтесь с юристом по банкротству «БД Консалт». Специалист проведёт анализ ваших документов и предложит оптимальный вариант решения проблемы.
С кем сотрудничает ПКО «Арс Финанс»
На сайте компании среди партнёров указаны Сбербанк, банк «Кольцо Урала», МДМ Банк, ВУЗ-Банк и Бинбанк. Однако на 2026 год последние три прекратили самостоятельное существование. Значит, компания давно не обновляла информацию на сайте.
В отзывах должников также встречаются упоминания о сотрудничестве с МФО: «Быстроденьги», «Лайм-Займ», «МигКредит», «Кредит Плюс» и многими другими.
Отзывы должников о ПКО «Арс Финанс»
Отзывов о коллекторском агентстве «Арс Финанс» в сети не так много. Есть комментарий, что коллекторы могут дать скидку до 50% от суммы долга. Встречаются жалобы на хамство и попытки взыскать давно погашенные долги.
Отзывы:
 Отзыв должника о взаимодействии с ПКО «Арс Финанс» на портале «Финдозор»
 Мнение должника о работе ПКО «Арс Финанс» на «Яндекс Картах»

Что делать, если звонят коллекторы «Арс Финанс»
Можно не отвечать на звонки коллекторов и игнорировать их попытки связаться. Однако это не решит проблему — при отсутствии платежей коллекторы обратятся в суд.
Вот что можно сделать:
- Договоритесь о рассрочке. Свяжитесь с агентством, объясните финансовые трудности — коллекторы могут пойти навстречу и разбить долг на несколько платежей.
- Запросите скидку. Компания может предоставить дисконт при единовременной оплате. Если долг небольшой, это хорошее решение.
- Оформите банкротство.Закон № 127-ФЗ даёт возможность списать непосильные долги при соблюдении условий процедуры.
Запишитесь на бесплатную консультацию в «БД Консалт». Наши юристы помогут определить, подходит ли ваш случай под банкротство, и ответят на все вопросы.
Подведём итоги
- «Арс Финанс» — коллекторская организация из Екатеринбурга. Работает на законных основаниях.
- Агентство занимается взысканием просроченных кредитов и микрозаймов как по агентскому договору (выступает посредником), так и по договору цессии (полностью выкупает долги).
- Коллекторы могут звонить, отправлять СМС, письма и уведомления, а также обращаться в суд. Их деятельность ограничена Законом № 230-ФЗ.
- Игнорировать требования о погашении долга не стоит. Лучше выбрать подходящий способ решения финансовой проблемы. Например, попросить скидку или рассрочку, рассмотреть банкротство.
Коллекторское агентство Голиаф: что это за компания и как она взыскивает долги
29 апреля, 2025
Интересный факт: впервые о коллекторских агентствах заговорили в середине нулевых. Тогда эти организации работали практически на птичьих правах. Сегодня всё изменилось. Взыскатели долгов контактируют с ФССП, работают в рамках профильного закона. В реестре ПКО от ФССП можно найти и коллекторское агентство «Голиаф» (Екатеринбург). Что оно из себя представляет? Имеет ли право взыскивать деньги? Как о нём отзываются должники? Ответы ищите в нашей новой статье.
Общие сведения о КА «Голиаф»
Поскольку компания «Голиаф» числится в реестре ФССП, это значит, что она действует в рамках Закона № 230-ФЗ «О коллекторах». Компания зарегистрирована в 2017 году, а в 2018 году была внесена в реестр и занимает в нём 211 строчку. Агентство отмечено в реестре зелёным цветом. Это значит, что, по данным ФССП, фирма не замечена в массовом нарушении законодательства.

Агентство специализируется на взыскании задолженностей банков и МФО. В штате около 29 сотрудников. Компания заявляет о том, что работает в 49 регионах России.
С кем работает КА «Голиаф»
Информация о том, с кем работает агентство «Голиаф», размещена на официальном сайте компании. Согласно ей, в списке клиентов есть ряд крупных финансовых структур: Сбер, «Т-Банк», «Альфа-Банк», «Газпромбанк» «ВТБ», «Россельхозбанк», «Банк Интеза». Информации о других партнёрах агентства нет, но компания сообщает, что работает также с МФО и прочими банками по всей России.
Обычно коллекторы работают двум схемам. В рамках первой — агентской — схемы взыскатели выступают в качестве официального представителя кредитора и от его имени требуют погашения просроченной задолженности. При этом прав на сам долг у них нет.
Помимо этого, коллекторы имеют право выкупать долги по договорам цессии. В этом случае они становятся новым кредитором должника. Как сказано на сайте ООО ПКО «Голиаф», компания использует в работе именно договор цессии.
Право на передачу долга коллекторам закреплено в законе, в ст. 382 ГК РФ. Однако эта возможность должна быть прописана в договоре кредитования. Обычно банки не упускают из вида этот нюанс и всё оформляют правильно.

Помните: банк должен предварительно в письменном виде уведомить вас о передаче вашего долга коллекторам.
ООО ПКО «Голиаф» осуществляет полный цикл взыскания и контролирует исполнение оплаты задолженности через ФССП.
Как КА «Голиаф» взаимодействует с должниками
Агентство «Голиаф», ИНН 6658506936, ОГРН 1176658096306, зарегистрировано в г. Екатеринбург, там же находится и его юридический адрес. Найти компанию можно здесь: Россия, г. Екатеринбург, ул. Мамина-Сибиряка, стр. 101, оф. номер 5.17. Адрес для почтовой корреспонденции: 620000, Свердловская область, г. Екатеринбург, а/я 113.
Коллекторское агентство «Голиаф» имеет свой официальный сайт, на котором размещена вся информация о компании. На сайте можно:
- создать личный кабинет;
- узнать данные об имеющейся задолженности;
- уточнить контакты для связи;
- оплатить задолженность через специальную форму;
- получить иную информацию по оплате долга и реквизиты для погашения.
Кроме официального сайта, КА «Голиаф» нигде не фигурирует. У компании нет соцсетей, телеграм-каналов и групп в других мессенджерах.
Связаться с агентством можно, позвонив по телефону горячей линии: 8 (800) 505-16-49 или отправив письмо на электронную почту legal@ka-goliaf.ru.
Законопослушность коллекторов ООО КА «Голиаф»
Судя по информации на сайте Rusprofile, ПКО «Голиаф» было ответчиком в суде по делу о ненадлежащем исполнении должностных обязанностей и получило штраф по ст. 14.57 КоАП РФ. Причина — агентство привлекло к работе людей, не имеющих права заниматься коллекторской деятельностью. Судя по имеющимся данным, нарушение было устранено.

Важно! Помните, что все обязаны соблюдать закон! В некоторых случаях и при наличии оснований кредиторы и коллекторы могут понести ответственность за неправомерные действия — вплоть до уголовной. Если сотрудники коллекторских агентств угрожают, шантажируют или просто общаются по-хамски, не бойтесь обращаться с жалобами в надзорные органы.
Отзывы о коллекторском агентстве «Голиаф»
Как видно из официальных источников, компания «Голиаф» вне зоны риска. Но что говорят о её работе реальные люди?
 Пользователь Мария отмечает хорошую коммуникацию
 Инна Владимировна Кузнецова благодарит специалиста Коротчук Елену Васильевну
 Пользователь Елена Иванова на странице группы «Вконтакте» жалуется на грубое общение и угрозы
 Анонимные пользователи с сайта «Т-Банк» недовольны работой коллекторов подозревают их в мошенничестве
Если коллекторы ведут себя неподобающим образом и нарушают закон, обращайтесь с жалобами в надзорные органы. Пожаловаться на коллекторов можно:
- руководителю коллекторского агентства, если его сотрудники хамят, угрожают, беспокоят в неположенное время;
- в Роскомнадзор;
- в «Национальную ассоциацию профессиональных коллекторских агентств», если компания там состоит;
- в МВД и прокуратуру РФ, если налицо угрозы, физическое воздействие, порча и уничтожение имущества;
- в ФССП.
Каждый человек вправе отказаться от общения с коллекторами. Как это можно сделать?
Вариант 1. Отказаться от общения с коллекторами по телефону или лично. Такой шаг возможен, если долги накапливаются уже больше 4 месяцев. Для этого надо направить соответствующее заявление кредитору и коллекторам.
Вариант 2. Воспользоваться помощью представителя и переадресовать ему все запросы от коллекторов.
Но что делать, если с коллекторами общаться не хочется, но и средств на оплату долгов тоже никаких нет? Рассмотрите процедуру банкротства.
Как банкротство может помочь выйти из финансового кризиса?
Банкротство ведётся по Закону № 127-ФЗ «О несостоятельности (банкротстве)». Процесс предполагает списание непосильных долгов граждан с одновременным удовлетворением требований кредиторов.
Алексей СерватовПроцедура банкротства длится от 9 до 12 месяцев, но если она пройдёт успешно, то будет соблюдён баланс интересов кредиторов и должника, а должник при этом получит шанс избавиться от непосильных финансовых обязательств. Рекомендуем обращаться за юридическим сопровождением процедуры. Почему? Потому что для банкротства потребуется собрать необходимый пакет документов и подать заявление, безошибочно его заполнив. Кроме того, участие в судебных заседаниях для многих людей — это стресс. Во всём этом могут помочь профессиональные юристы.
Как мы работаем:
- Мы проведём для вас бесплатную первичную консультацию, оценим все риски и шансы на успешное банкротство.
- Выполним аудит всех сделок за «период риска» в три года до подачи на банкротство, чтобы оценить вероятность их оспаривания.
- Разработаем план по защите вашего имущества от реализации, если на то есть законные основания.
- Поможем составить и подать все необходимые заявления и документы в арбитражный суд.
- Подберём финансового управляющего из списка СРО.
- Будем представлять ваши интересы в суде. Вам не придётся общаться с судьями и кредиторами.
- Окажем консультационную поддержку как во время банкротства, так и после него.
«БД Консалт» помогает абсолютно всем гражданам России из любого региона — для вас доступна услуга дистанционного банкротства. Оплатить услуги юридического сопровождения можно в рассрочку.
Подведём итоги:
- Коллекторское агентство «Голиаф» работает в рамках Закона № 230-ФЗ «О коллекторах».
- Отзывы в интернете свидетельствуют о том, что далеко не всегда сотрудники агентства ведут себя корректно.
- Если вы хотите избавиться от коллекторов, рассмотрите процедуру банкротства.
- Компания «БД Консалт» поможет вам даже в самой трудной ситуации.
Коллекторское агентство «Голиаф» занимается взысканием долгов. Как сказано на официальном сайте компании, в своей работе она использует договоры цессии.
Коллекторам запрещено угрожать, шантажировать, применять физическое и психологическое воздействие к должнику, порочить его деловую репутацию, причинять вред имуществу и уничтожать его. Персональные данные человека также должны оставаться неприкосновенными.
Всё зависит от вашей конкретной ситуации и от условий, прописанных в договоре займа. Лучше обратиться за более подробной консультацией к специалистам.
Можно направить жалобу в Роскомнадзор, ФССП, МВД, прокуратуру и в НАПКА, если КА «Голиаф» там состоит.
В практике работы агентства есть досудебное и судебное взыскание долгов.
ООО КБ Антарес: как работает коллекторское агентство и отзывы должников
29 апреля, 2025
О существовании коллекторов люди могут даже не догадываться. Но ровно до того момента, пока телефон не начинает разрываться от звонков взыскателей. Тогда-то и выясняется, что одних только легальных компаний зарегистрировано в реестре ФССП несколько сотен. Среди них и коллекторское бюро «Антарес». Что оно из себя представляет? Какие методы взыскания использует? Расскажем в этой статье.
Общие сведения о коллекторском агентстве «Антарес»
Коллекторское агентство «Антарес» в реестре ФССП занимает 390 строчку и отмечено зелёным цветом. Это значит, что у приставов нет или почти нет вопросов к агентству.
Впрочем, то, что ПКО расположена в зелёной зоне, может быть обусловлено и тем, что она начала работать совсем недавно и ещё не успела испортить свою репутацию нарушениями действующего законодательства.

«Антарес» ведёт свой сайт, на котором указана информация о том, как работает компания. На сайте компании нет формы обратной связи. Пользователь также не может создать личный кабинет.
Компания «Антарес» работает с должниками как от лица взыскателя по агентскому договору, так и по договорам цессии.
По агентскому договору «Антарес» выступает как представитель банка или МФО и действует по их поручению.
По договору цессии коллекторы приобретают у банка просроченные долги заёмщиков и становятся новыми кредиторами должника.
Коллекторы могут урегулировать споры в досудебном порядке. Для воздействия на должников они активно используют такие методы:
- Телефонные разговоры. В процессе общения по телефону коллекторы должны сообщать информацию о цели своего звонка, информировать о сумме долга, сроках уплаты.
- Письменные уведомления. Должны содержать фактическую информацию о задолженности, порядке её уплаты, последствия неисполнения обязательств.
- Личные встречи для обсуждения проблемы неуплаты долга.
- Использование информационных технологий: СМС, мессенджеры, соцсети и другие каналы используются для связи с должником.
Если досудебное урегулирование вопроса неэффективно, далее следует судебное взыскание. Коллекторы обращаются в суд, получают исполнительные документы и взаимодействуют с ФССП.
Если коллекторы беспокоят вас в неположенное время, угрожают или шантажируют, запугивают или применяют физическое воздействие — не бойтесь отстаивать свои права. Обращайтесь в ФССП, Роскомнадзор, МВД с жалобами на действия коллекторского агентства!
Реквизиты организации
Полное наименование: Общество с ограниченной ответственностью «Профессиональная коллекторская организация «Антарес».
ИНН 9709065653.
КПП 130001001.
ОГРН 1207700362540.
Основной код ОКВЭД 82.91: Деятельность агентств по сбору платежей и бюро кредитной информации.
Расположение и регистрация КБ «Антарес»
Компания за время своей работы однажды меняла место регистрации. Ранее юридическим адресом был: г. Москва, ул. Марксистская, д. 22, стр. 1, помещ. XIX, ком. 20, офис 702/2, этаж 7. Это была территория бывшего завода по производству наручных часов «Полёт». Сейчас агентство переехало в Саранск, где зарегистрировано по адресу: 430027, Республика Мордовия, г. Саранск, ул. Гагарина, д. 99а, офис 203. Однако, несмотря на смену месторасположения, услуги агентство оказывает в любом регионе России.
Участие «Антарес» в судебных процессах
В интернете можно найти информацию о том, что финансовые управляющие отказываются принимать участие в процессах, где на стороне кредиторов выступает агентство «Антарес». Компания активно участвует в судебных разбирательствах, часто пытается затянуть процесс и замедлить процедуру законного банкротства граждан.
Судебная практика с участием ООО КБ «Антарес» довольно обширна. Проанализируем её подробнее.
|
Номер дела |
Описание процесса |
|
Дело № А45-27377/2021 |
Согласно материалам дела, должник проходил банкротство и передал финансовому управляющему доступ к своему имуществу. Затем ходатайствовал перед судом о выделении ему дополнительных 17 000 рублей на аренду квартиры. Суд согласился на это, но коллекторы «Антарес» подали апелляцию, ссылаясь на то, что должник не доказал необходимость аренды жилья. При этом необходимость была доказана: у человека был договор на съём квартиры, а по месту регистрации проживали его пожилые родители, семья сестры с мужем и ребёнок, который нуждался в медпомощи. Однако апелляция была удовлетворена |
|
Дело №А36-8456/2021 |
Здесь коллекторы выступали в роли кредитора. Была заявлена реструктуризация долга, но коллекторы обратились с пояснением, что должник нигде не работает. Поэтому судом была введена процедура реализации имущества |
|
Дело № А19-255/2022 |
Здесь в отношении должника была введена процедура реструктуризации долга. Коллекторы «Антарес» выступили с требованием прекратить дело без погашения долгов, так как, по их информации, у должника не было денег на оплату судебных расходов и на оплату услуг финансового управляющего. Агентство ссылалось на то, что платёжеспособность должника нельзя восстановить, и требовало закрыть дело без погашения задолженности. Однако в отчёте финансового управляющего значилось, что должник исправно вносил деньги по плану реструктуризации, а также внёс на депозит оплату услуг управляющего без нарушений. Суд отказал коллекторам в их требованиях |
Этим и отличается «Антарес» от прочих коллекторов: агентство активно старается усложнять процедуру банкротства или требует вообще прекратить её без списания долгов.
Методы взыскания долгов коллекторским агентством «Антарес»
Исходя из судебной практики, можно сделать выводы о том, что агентство работает по договорам цессии. Иными словами, коллекторы выкупают долги по платежам у банков, а затем выступают в судах в качестве нового кредитора. При этом «Антарес» старается дождаться момента, когда должник обратится в суд за признанием собственной финансовой несостоятельности.

Агентство активно обжалует решения суда, которые были приняты не в его пользу. Всё это вновь подтверждает тот факт, что для успешного прохождения банкротства лучше обращаться к профессиональным юристам за сопровождением процесса.
Алексей СерватовРазумеется, каждый человек может сам решать, нужна ли ему помощь специалистов при банкротстве. Однако многие кредиторы могут вести себя настойчиво и в некотором роде агрессивно. Должник же, как правило, находится в состоянии сильного стресса и не может правильно и вовремя реагировать на изменения ситуации. Кроме того, очень важно правильно подготовить и подать все необходимые документы, ведь даже небольшая неточность может привести к тому, что долги не спишут. Если вы сомневаетесь в своих силах, не обладаете юридической грамотностью или не уверены, подойдёт ли вам банкротство, позвоните нам! Мы подробно проконсультируем вас по всем вопросам. Первая консультация — бесплатно.
Что делать, если у вас задолженность перед КБ «Антарес»
Если ваш долг перед банком или МФО оказался у коллекторов «Антарес», свяжитесь с ними и обсудите условия возврата. Есть вероятность, что агентство пойдёт навстречу, и вы сможете договориться о льготах или снижении суммы долга.
Обязательно получайте на почте и в электронном виде всю поступающую корреспонденцию. Так вы не пропустите важных сообщений, и, возможно, вам будет потом чем оперировать в суде.
Если у вас нет денег на оплату долга, вы можете рассмотреть процедуру банкротства. Для этого проконсультируйтесь со специалистами, которые имеют опыт в ведении банкротных дел.
Если вы решили, что банкротство — это ваш путь, решите, какую процедуру вам лучше использовать. Пройти банкротство вы можете двумя способами: в суде или самостоятельно через МФЦ. Второй вариант подходит не каждому в силу ряда жёстких требований. У должника не может быть дохода и имущества для покрытия финансовых обязательств, а сумма долга не может превышать 1 000 000 рублей.
Последствия неуплаты долгов агентству
Если человек не платит банку или МФО по взятым на себя обязательствам, финансовая организация может обратиться к коллекторам. Как уже было сказано, коллекторские агентства, в частности КБ «Антарес», могут работать по договору цессии. Если агентство выступает как посредник между банком и должником, то долг нужно платить банку.
Если же коллекторы стали новым кредитором, то долги придётся платить уже в агентство. Причём это совершенно законно. Если не оплачивать задолженность, то человека ждут следующие последствия:
- Увеличение суммы долга за счёт начисления пени, штрафов и неустоек.
- Ухудшение кредитной истории.
- Судебные разбирательства и дальнейшее взыскание долга в принудительном порядке.
- Арест банковских счетов и имущества.
- Запрет на выезд за границу.
Защитить свои права в суде при спорах о взыскании долгов вы сможете с помощью услуг профессиональных юристов.
Отзывы о коллекторском агентстве «Антарес»
Агентство «Антарес» на рынке услуг взыскания появилось относительно недавно — в 2020 году. Отзывы о его работе довольно противоречивы. К тому же, в интернете их очень мало — возможно, потому, что оно работает в сфере взыскания долгов не так давно. Есть несколько обсуждений компании на сайте всероссийского форума Bankrot.org.
 Пользователи Kapues и Silvia пишут о злоупотреблениях. Отзыв с сайта Bankrot.org
 Пользователи Silvia и ЯВВ говорят о проблемах с подачей документов в суд. Отзыв с сайта Bankrot.org
Пользователь ЯВВ отвечает, что документы могут быть направлены в суд вечером перед процессом, чтобы банкрот не успел с ними ознакомиться.
Чтобы провести банкротство успешно и с наименьшими потерями сил и средств, обратитесь к проверенным специалистам. Компания БД «Консалт» поможет вам на любом этапе процедуры.
Что такое банкротство и как «БД Консалт» может вам помочь
Банкротство — это единственная одобренная в России процедура признания финансовой несостоятельности граждан. Она ведётся по Закону № 127-ФЗ «О несостоятельности (банкротстве)». Признать себя банкротом вправе каждый человек, кто находится в критической финансовой ситуации, однако законом предусмотрены не только права, но и обязанности. В отдельных случаях человек не только может, но и обязан подать заявление в суд на признание себя банкротом. Это придётся сделать, если сумма его долга составляет более 500 тыс руб, а просрочка по обязательствам перед кредиторами длится уже более 3 месяцев.

«БД Консалт» поможет вам пройти процедуру успешно. Для вас мы:
- Проведём бесплатную первичную консультацию и оценим все риски и шансы на успешное банкротство.
- Проанализируем все сделки за 3 года до подачи на банкротство, чтобы оценить вероятность их оспаривания.
- Разработаем план по защите имущества от реализации с торгов, если на то есть законные основания.
- Поможем составить и подать все необходимые заявления и документы в суд.
- Поможем выбрать финансового управляющего.
- Будем представлять ваши интересы в суде.
Консультации наших специалистов будут доступны вам в течение всей процедуры. «БД Консалт» помогает даже в самых сложных ситуациях. Кроме того, мы оказываем услуги дистанционно. Это значит, что наша поддержка доступна людям из любого региона России!
Подведём итоги:
- Коллекторское агентство «Антарес» специализируется на взыскании долгов по договорам цессии.
- Чаще всего компания включается в процесс на стадии банкротства должника.
- Коллекторы обязаны соблюдать законодательство при взыскании долга.
- Если агентство нарушает процедуру взаимодействия с должниками, подавайте жалобу в контролирующие органы.
- Если у вас нет возможности выплачивать долги, компания «БД Консалт» поможет вам пройти процедуру банкротства.
Это коллекторское агентство, включённое в реестр ФССП. Оно специализируется на взыскании по договорам цессии.
Коллекторам запрещено угрожать, шантажировать, применять физическое и психологическое воздействие к должнику, порочить его деловую репутацию. Персональные данные человека также являются неприкосновенными.
Да, действия коллекторов можно оспорить в суде.
Можно отказаться от взаимодействия в письменном виде, но наиболее быстрый способ — подать заявление на банкротство.
Какие бывают долги до брака: общие или индивидуальные
22 апреля, 2025
«Я собираюсь выйти замуж за мужчину, у которого есть большие долги. Приставы уже арестовали его банковские счета и машину, а у меня есть своя квартира. Не отнимут ли моё жильё за долги будущего мужа, которые он набрал до брака?» Подобных вопросов в интернете можно встретить огромное множество.
На первый взгляд, кажется логичным, что подобные финансовые обязательства индивидуальны для каждого из супругов. Но так ли это? Переходят ли долги, взятые до брака, на второго супруга? Как обезопасить себя от возможных проблем? Обо всём этом мы расскажем в этой статье.
Что говорит закон
Семейный кодекс Российской Федерации даёт понятные определения совместной собственности обоих супругов и индивидуального имущества каждого из них.
Совместной собственностью считается всё имущество, нажитое в период брака. Сюда входят любые доходы от трудовой деятельности, пособия, пенсии и выплаты без целевого назначения. Также к совместной собственности отнотсятся приобретённые за счёт общих средств недвижимое и движимое имущество, ценные бумаги и т. д. Имущество, нажитое в браке, считается общим вне зависимости от того, на кого из супругов оно оформлено по документам.
Индивидуальная собственность каждого супруга — это имущество, которое принадлежало мужчине и женщине до вступления в брак, а также имущество, которое один из супругов получил во время брака в дар, наследство или по другим безвозмездным сделкам. Вещи индивидуального пользования (одежда, обувь, недорогие украшения) признаются собственностью того супруга, кто ими пользовался.
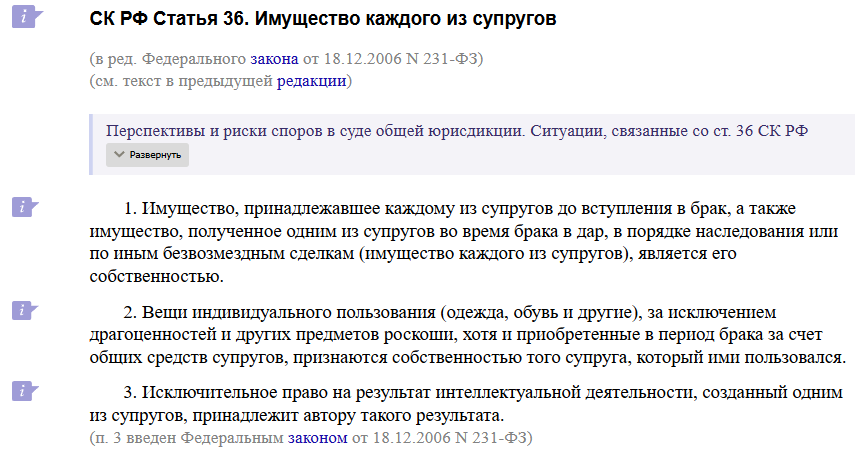
С имуществом всё понятно, а что с долгами? В Семейном Кодексе есть информация о том, как распределяются долговые обязательства между супругами. Статьёй 45 СК РФ установлено, что каждый супруг отвечает по личным долгам своим индивидуальным имуществом. Это значит, что финансовые обязательства, возникшие до брака, не переходят на второго супруга.
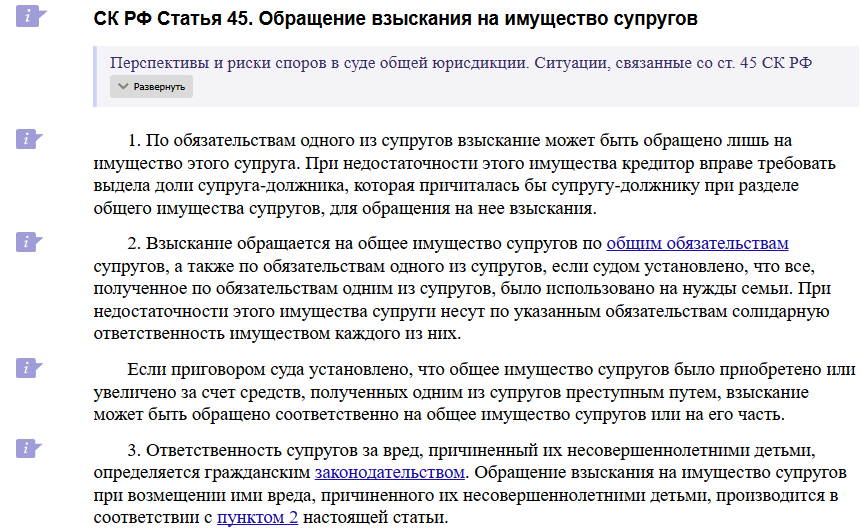
Однако есть некоторые нюансы. Порой складываются ситуации, когда второму супругу приходится платить по добрачным долгам своего партнёра. Разберём проблему на конкретных примерах.
Долги до свадьбы: кто и за что отвечает
Чтобы ответить на главный вопрос нашей статьи, приведём несколько примеров.
Ситуация 1
Михаил взял кредит на сумму 800 000 рублей и купил машину. Затем он встретил Ольгу и решил жениться. В браке они приобрели квартиру. Теперь, если Михаил не будет платить по займу, он рискует потерей своей доли в жилье, так как кредиторы подадут в суд на взыскание долгов. Судебные приставы, в свою очередь, наложат арест на долю Михаила в совместной собственности.
При этом рискует и Ольга, ведь выделить в натуральном выражении долю в квартире не получится, а значит, её продадут с торгов. Конечно, Ольге вернут её долю деньгами — в процентном соотношении 50% от общей стоимости. Но это слабое утешение. В этой ситуации Ольга может обезопасить мужа от взыскания и помочь оплачивать добрачный кредит.
Ситуация 2
Мария и Эдуард были в отношениях, но в брак не вступали. Мария взяла кредит и купила жильё. Эдуард при этом выступил поручителем. После этого пара зарегистрировала брак. Вскоре у Марии начались проблемы, и платить по кредиту она не смогла. Эдуард посчитал, что добрачный кредит Марии — это её проблемы, однако ст. 363 Гражданского Кодекса РФ предусматривает солидарную ответственность по договорам поручительства.
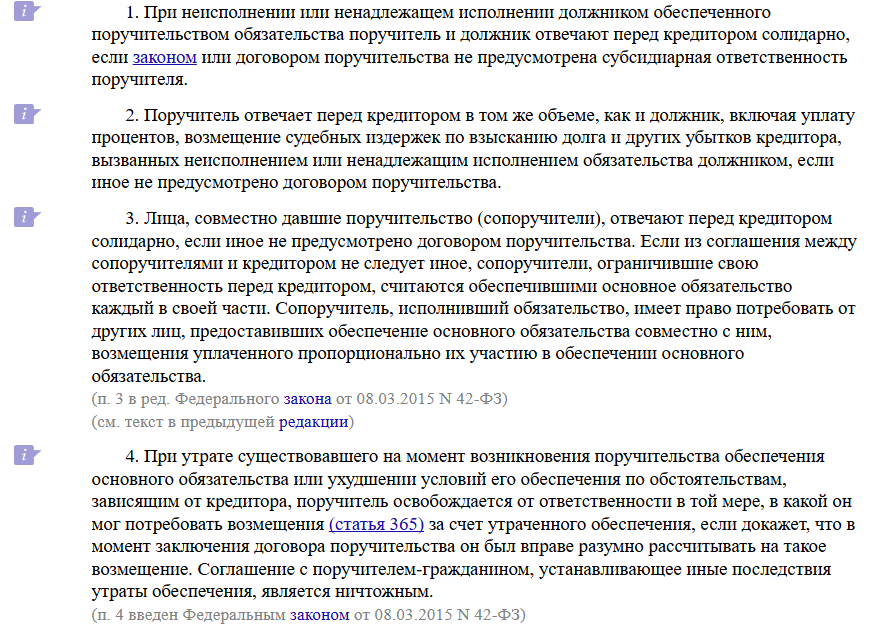
Таким образом, Эдуарду пришлось отвечать по кредитным долгам в соответствии с законом и наравне с Марией и оплачивать основной долг, пени, штрафы, неустойки.
Ситуация 3
Игорь взял заём на 1 200 000 рублей на два года. Через месяц он женился на Кристине. А ещё через полгода развёлся. Кредит он платить перестал сразу после развода, а во время брака потратил на его погашение 300 000 рублей из семейного бюджета, о чём Кристина не знала. Кристина после развода обратилась в суд с требованием возмещения ей половины потраченных общих средств в размере 150 000 рублей. Игорь остался с неоплаченными долгами и отвечал по своим обязательствам самостоятельно.
Ситуация 4
Павел взял ипотеку на покупку квартиры. Он не вносил платежи по графику, поэтому у него накопились долги ещё до вступления в брак. Затем он женился на Елене. Павел скоропостижно скончался, а Елена стала единственной наследницей недвижимости. Приняв квартиру в наследство, Елена приняла и обязательство платить по добрачным долгам умершего супруга. Если бы она отказалась от наследства, долги на неё бы не перешли.
Как вести семейный бюджет, каждый вправе решать сам, однако следует помнить, что даже добрачные долги могут на него повлиять. Как минимум, если приставы наложат взыскание на доходы одного супруга, то общее материальное положение семьи ухудшится.
Можно ли взять новый кредит в браке?
Разумеется, никому из супругов не запрещено брать новые кредиты после вступления в брак. Банк будет анализировать его финансовую ситуацию, уровень дохода семьи.
Следует помнить о том, что долги по кредитам до брака не переходят на второго супруга — их выплачивает тот, на кого они оформлены.Те обязательства, которые супруги принимают на себя во время брака, легко становятся общими. По таким задолженностям муж и жена несут солидарную ответственность. Сюда относится не только задолженность по оплате кредитов и займов, которые были направлены на общие нужды, но и долги за ЖКУ, налоги и т. д.
При солидарной ответственности кредитор вправе предъявить требование об оплате долга любому из супругов или к ним обоим одновременно.
Как обезопасить себя
Несмотря на то, что по своим личным долгам и муж, и жена отвечают самостоятельно, второй супруг тоже может пострадать. Например, в семье имеются роскошные вещи: дорогие ювелирные украшения или антиквариат.
Судебные приставы при взыскании имеют право описать их и изъять в счёт погашения долга. Чтобы избежать этого, храните все документы о приобретении роскошных вещей, укаршений, антиквариата и других предметов. Например, так вы сможете доказать, что предметы куплены до брака и не подлежат реализации с торгов.
Также можно изменить область ответственности каждого супруга, заключив брачный договор. Главное — указать в нём условие, что муж и жена становятся собственниками того имущества, которое зарегистрировано на каждом из них. Кроме того, в условиях договора следует написать, что каждый из супругов сам лично отвечает по всем своим финансовым обязательствам.
Брачный договор могут подписать жених и невеста до регистрации брака, а также муж и жена в момент вступления в брак. Договор вступит в силу в момент регистрации брака, а при разводе утратит её. Раздел имущества будет производиться также на указанных в брачном договоре условиях.
Несмотря на то, что долги будущего супруга могут стать проблемой для семьи, всё-таки это не повод отменять свадьбу. Все люди достойны любви и счастья, а возникшие задолженности — это не обязательно следствие злого умысла. Каждый человек может справиться с непосильными финансовыми обязательствами, если поставит перед собой такую цель. Как это сделать? Например, рассмотреть процедуру банкротства.
Что такое банкротство?
Банкротство — это законная процедура, которая даёт шанс списать большинство долгов. Более того, каждый гражданин, чьи задолженности достигли 500 000 рублей, должен объявить себя банкротом. Это прямо сказано в Законе № 127-ФЗ «О банкротстве».
Алексей СерватовБанкротство предполагает списание большинства долгов: по займам, кредитам, ЖКУ, штрафам, пеням, неустойкам и другим обязательствам. Человек может пройти процедуру как в арбитражном суде, так и самостоятельно через МФЦ. Однако в последнем случае к заёмщику выдвигаются особые требования: сумма долга до 1 000 000 рублей и полное отсутствие какого-либо имущества и дохода. Банкротство в суде — более гибкий процесс, а юридическое сопровождение процедуры помогает пройти её комфортно.
Почему следует выбрать «БД Консалт»?
Наша компания более 9 лет работает в области юридического сопровождения банкротства. В числе прочего мы оказываем поддержку в формате «под ключ».
Как мы помогаем:
- Проводим бесплатную первичную консультацию.
- Оцениваем все риски и шансы на успешное банкротство.
- Выполняем аудит всех проведённых сделок за 3 года до подачи на банкротство, чтобы оценить вероятность их оспаривания.
- Разрабатываем план по защите вашего имущества от реализации, если на то есть законные основания.
- Помогаем в составлении и подаче всех необходимых заявлений и документов.
- Помогаем выбрать финансового управляющего из списка СРО.
- Представляем интересы клиента в суде: вам не придётся общаться с судьями и кредиторами.
С нами вы сможете забыть о тревогах и стрессе! Мы помогаем всем вне зависимости от региона. Для этого у нас есть услуга дистанционного банкротства. Не откладывайте счастливую жизнь на потом. Звоните. Первая консультация бесплатна.
Подведём итоги
- Добрачные долги одного из супругов не переходят в браке на другого.
- В зоне риска оказывается совместное имущество. На него может быть обращено взыскание
- По общим обязательствам супруги несут солидарную ответственность.
- Если долгов накопилось слишком много, можно рассмотреть процедуру банкротства.
- Компания «БД Консалт» окажет вам необходимую юридическую поддержку.
Конечно, но следует понимать, что в особых случаях супруг может отвечать по финансовым обязательствам второго супруга. Кроме того, есть риски для совместной собственности. Приставы могут наложить взыскание на долю должника и реализовать имущество с торгов, а затем вернуть первому супругу его долю в денежном эквиваленте.
Можно заключить брачный договор, в котором указывается, какое имущество кому из супругов принадлежит и как они отвечают по своим обязательствам.
Долги, даже если они добрачные, оказывают негативное влияние на семейный бюджет. За счёт взысканий долга с одного и супругов увеличивается нагрузка на общий бюджет семьи. Кроме того, есть риск потери совместно нажитой собственности.
Арест и исправительные работы: что будет если не оплатить штраф ГИБДД
2 апреля, 2025

Безопасное вождение — это не только правильное управление автомобилем. Это целая культура, основанная на взаимоуважении водителей и пешеходов друг к другу. Но машин на дорогах все больше, и ежегодно растет количество нарушений ПДД. Только за последний год, по данным МВД РФ, их было зафиксировано более 45 млн! Что ждет нарушителей? В лучшем случае наказание рублей. Однако отдавать свои кровные по понятным причинам никому не хочется. Что будет, если игнорировать и не платить штрафы ГИБДД? О правовых последствиях расскажем далее.
Сроки оплаты штрафа
Если штраф начислен правомерно — его необходимо закрыть. Для каждого административного наказания предусмотрены свои сроки уплаты. Они определяются КоАП РФ. Например, для погашения штрафа ГИБДД гражданину дается 60 дней.

К этому сроку можно добавить еще 10 дней — в течение этого времени постановление о штрафе вступает в силу, и его можно обжаловать. Значит у водителя есть всего 70 дней на решение вопросов с ГИБДД. Срок отсчитывается с момента составления протокола о правонарушении.
Если вы не получили извещение о штрафе, которое было направлено вам почтой или просто не забрали письмо из почтового отделения, то к периоду для оплаты можно прибавить еще 30 дней. За это время письмо вернется обратно в ГИБДД. Но это крайний срок: больше тянуть время не получится. Если и за это время вы не оплатите штраф, то будьте готовы к серьезным последствиям.
Что будет, если не оплатить штраф вовремя
Многие люди даже не знают об имеющихся у них штрафах ГИБДД. Большая часть нарушений фиксируется дорожными камерами видеонаблюдения, а уведомления о начисленных штрафах доставляются крайне медленно. Если вы допустили просрочку по уплате, то наступают следующие последствия:
- Если водителя на дороге остановит автоинспектор и увидит неоплаченные штрафы, то автомобиль может быть отправлен на штрафстоянку. Забрать его не получится до полного погашения суммы задолженности — с учетом всех пеней, исполнительского сбора и другими дополнительными начислениями. Кроме того, инспектор ГИБДД вправе сразу задержать водителя на срок до 48 часов и направить его в суд.
- Нарушителя могут привлечь к ответственности в виде исправительных работам или заключить под арест на 15 суток.
Если человек уклоняется от уплаты штрафа, решением вопроса займутся судебные приставы. Они будут взыскивать долг в рамках своих полномочий и согласно законодательству РФ.
Действия судебных приставов при взыскании штрафа
Что могут сделать судебные приставы для взыскания долга?
|
Увеличение суммы штрафа в соответствии с ч.1 ст. 20.25 КоАП РФ «Уклонение от исполнения административного наказания». |
|
|
Арест имущества должника |
Арест включает в себя:
|
|
Арест денежных средств на счетах в банке |
Блокировка денежных средств на счете, достаточной для погашения обязательств по уплате. Суммой сверх блокировки человек может пользоваться. |
|
Ограничения выезда за границу |
Если человек не оплатил штрафов ГИБДД на сумму более 30 000 рублей, то ему может быть вынесен временный запрет на выезд за границу по закону №229-ФЗ «Об исполнительном производстве». |
Судебные приставы используют для взыскания долга все свои полномочия. Арест на имущество может быть наложен в случаях, когда денег на счетах должника недостаточно для списания в счет погашения долга. При этом строгой очередности взыскания нет.
Можно ли смягчить последствия неуплаты штрафа ГИБДД?
Несмотря на то, что долги по административным штрафам грозят серьезными последствиями, есть возможность облегчить ситуацию. Речь идет о рассрочке и отсрочке уплаты.
- Отсрочка — это перенос исполнения обязательств на период до 30 календарных дней.
- Рассрочка — это уплата административного штрафа по частям.
Каждый человек имеет право обратиться в ФССП за этими мерами поддержки при наличии на то оснований. Например, при тяжелом материальном положении должника: больших долгах перед кредиторами, нетрудоспособных родственниках на иждивении, сокращении доходов и т. д.
Кроме того, своевременная оплата штрафов поможет сократить сумму начисления. Например, должник может рассчитывать на скидку 25%, если заплатит штраф ГИБДД в течение 30 с момента его получения. Такая норма действует с 01.02.2025 года.
Можно ли оспорить штраф ГИБДД?
Иногда случается так, что штрафы начисляются ошибочно. Для того, чтобы на ваши плечи не легли чужие долги, сверьте ваши данные с данными, указанными в постановлении. Если штраф выписан на ваше имя, но правонарушения вы не совершали, обратитесь к судебному приставу, который вынес постановление.
Что делать, если вы не согласны со штрафом, выписанным инспектором ГИБДД или наложенным на основании данных с камеры видеофиксации? Вы можете направить возражения в вышестоящие инстанции или в Центр автоматизированной фиксации нарушений в области дорожного движения.
Обжаловать штраф можно на портале «Госуслуг», даже не выходя из дома.Для этого надо перейти в раздел «Штрафы и начисления» найти раздел «На мне числится чужой штраф». Далее следовать подсказкам системы.
Если вы считаете, что штраф наложен неправомерно, вы вправе обжаловать его в вышестоящие инстанции. Если ФССП уже начала взыскивать деньги по штрафу, который выставлен ошибочно или уже уплачен, следует обратиться к вашему приставу. Предоставьте документы, подтверждающие вашу правоту — и взыскание будет прекращено.
Что делать, если человек не знал о наложенном штрафе, и он уже просрочен?
Чтобы вовремя узнавать о штрафах, можно использовать различные приложения для смартфонов и цифровые сервисы. В их числе:
- «Госуслуги». Здесь отображается информация обо всех ваших штрафах. При авторизации на портале, вы сможете увидеть все начисления и историю оплат по ним;
- официальный сайт ФССП. На главной странице сайта в поисковой строке внесите ваши Ф.И.О. и дату рождения. На экране отобразится информация об открытых в отношении вас исполнительных производствах;
- мобильное приложение Сбербанка. Если вы — клиент Сбера, то в личном кабинете или на сайте вы легко найдете информацию обо всех действующих штрафах.
- Официальный сайт ГИБДД или в мобильных приложениях для оплаты штрафов: «Штрафы ГИБДД», «Яндекс.Штрафы», «Дром Штрафы» и т. д. Здесь размещена актуальная информация о неоплаченных начислениях.
Если же штрафы не отобразились в приложении или вы пропустили сроки уплаты по иным причинам, то оплатить их лучше как можно скорее. Не дожидайтесь блокировки счетов и ареста имущества приставами.
Важно: оплачивать начисления в этом случае уже нужно по данным исполнительного производства, а не по квитанции о штрафе. Если вы внесете оплату на сайте судебных приставов, то долг исчезнет из всех ведомственных баз. Если же вы оплатите штраф по квитанции, ее нужно будет предоставить приставам, чтобы они могли завершить производство.
Неоплаченные штрафы ГИБДД влекут за собой последствия, которые, однако, можно исправить. Но что делать, если помимо административных штрафов у человека возникли и другие серьезные проблемы с оплатой по финансовым обязательствам?
Если у вас, помимо штрафов ГИБДД, образовалась большая сумма долга, просрочка по платежам длится более трех месяцев, постоянно нарастают пени и неустойки, проблему придется решать радикальными способами. Вырваться из цепких лап финансового кризиса вам может помочь процедура банкротства.
Как помогает банкротство?
Банкротство — единственная одобренная в России процедура списания непосильных долгов. Она регулируется Законом №127-ФЗ «О несостоятельности (банкротстве)». Должник может пройти процедуру двумя способами: в суде или самостоятельно, через МФЦ.
Самостоятельное банкротство подходит не каждому из-за определенных требований к должнику. Банкротство в суде — более гибкий процесс, который подходит всем и дает возможность должнику защищать свои права в рамках закона.
Алексей СерватовВедущий юрист компании «БД консалт»Если вы решили, что банкротство для вас — единственный путь избавления от непосильных долгов, то рекомендуем обратиться за юридическим сопровождением. Почему это важно? Любая неточность в заполнении заявлений, неполный пакет документов, неправильные расчеты сумм задолженности могут привести к тому, что долги не спишутся. Юридическая помощь сведет эти риски к минимуму.
Как «БД Консалт» может вам помочь:
- Мы проведем для вас бесплатную первичную консультацию, оценим все риски и шансы на успешное банкротство.
- Изучим все проведенные сделки за период 3 года до подачи на банкротство, чтобы оценить вероятность шанс их оспаривания и обращения взыскания на проданное имущество.
- Разработаем план по защите вашего имущества от реализации с торгов, если на то есть законные основания.
- Поможем составить и подать все необходимые заявления и документы в суд.
- Поможем выбрать финансового управляющего из списка СРО.
- Будем представлять ваши интересы в суде.
- Будем контролировать работу финансового управляющего и следить за соблюдением баланса интересов сторон.
- Окажем консультационную поддержку на всем протяжении процедуры и после ее окончания.
«БД Консалт» помогает в самых разных ситуациях. С нами могут легко пройти банкротство представители семей с детьми, пенисонеры, инвалиды, военнослужащие, индивидуальные предприниматели т. д.
Мы можем оказать поддержку на любом этапе банкротства, но лучше обращайтесь за консультацией заранее. Она ни к чему не обязывает вас, но так вы сможете узнать все нюансы проведения процедуры.
Также в сферу наших услуг входит дистанционное банкротство. Это значит, что наши услуги доступны абсолютно всем гражданам России из любого региона!
Подведем итоги
- Штрафы ГИБДД необходимо платить в установленные законом сроки.
- При просрочке платежей к должнику применяются меры воздействия.
- Судебные приставы могут арестовать имущество и счета должника.
- Если помимо неоплаченных штрафов у человека есть множество других непосильных долгов, рекомендуется рассмотреть процедуру банкротства.
- Компания «БД Консалт» помогает пройти банкротство с наименьшими потерями.
Источники
- КоАП РФ.
- Закон №229-ФЗ «Об исполнительном производстве».
- Закон №127-ФЗ «О несостоятельности (банкротстве)».
Заявление о выдаче судебного приказа: Образец и пошаговая инструкция
29 января, 2025
В современном юридическом поле судебный приказ считается незаменимым инструментом для взыскания долгов. Однако не каждый понимает, как правильно написать самому заявление о его выдаче и какие документы понадобятся. В этой статье мы разберем ключевые аспекты подготовки заявления, дадим практические советы и рассмотрим столь распространенные ошибки.

Столкнулись с необходимостью подать запрос о получении судебного приказа и не знаете, с чего начать? Компания «БД Консалт» готова предоставить вам квалифицированную помощь в вопросах банкротства и судебных разбирательств. Мы поможем вам грамотно пройти все этапы процедуры и защитить ваши интересы в суде. Обратитесь к нам за бесплатной консультацией и получите поддержку на каждом шаге!
Что такое судебный приказ
Судебный приказ — это решение суда, принимаемое без участия разных сторон и судебных заседаний, исключительно на основании запроса. Его главная цель — быстрое и упрощенное взыскание задолженности по бесспорным требованиям. Например, это может быть задолженность по алиментам, коммунальным платежам или договорам займа.
Ключевые преимущества судебного приказа:
- Скорость рассмотрения. Решение принимается в течение пяти рабочих дней.
- Простота процесса. Минимум бюрократии и отсутствие судебных споров.
- Экономия средств. Потребуется оплатить госпошлину и только.
Что должно содержать заявление о выдаче судебного приказа
Перед самостоятельным написанием заявления о выдаче судебного приказа весьма важно учитывать, что оно служит основой для рассмотрения дела судом без приглашения сторон. Неверное или неполное оформление заявления может привести к его возврату.
Судебное распоряжение дается только по требованиям, которые могут быть подтверждены документально по закону №138 –ФЗ ГПК РФ статья 122 , поэтому все детали должны быть изложены максимально точно и последовательно.

Для того, чтобы такое заявление было рассмотрено судом, необходимо подкрепить каждый его пункт соответствующими доказательствами. Это позволит избежать риска отказа.
В заявлении о выдаче приказа должны быть указаны следующие сведения:
- Полное наименование суда, в который направляется обращение.
- Частная информация: фамилия, имя, отчество, адрес проживания, контактные телефоны.
- Информация о должнике: фамилия, имя, отчество, адрес регистрации или фактического проживания, контактные данные.
- Суть предъявляемых требований: точная сумма задолженности и обоснование ее возникновения.
- Документы, подтверждающие требования: договоры, расписки, расчеты или другие доказательства.
- Полный перечень приложенных к заявлению документов.
- Подпись заявителя с указанием даты составления и подачи заявления.
Кто и когда подает заявление о выдаче судебного приказа
Данный приказ невероятно востребован в ситуациях, когда необходимо оперативно и без сложных разбирательств вернуть долг. Такой способ подходит для взыскания задолженности, подтвержденной документами, исключающими спорные моменты. Основное условие — бесспорность запроса, что существенно ускоряет процесс. Обратиться с таким заявлением можно как в отношении физических, так и юридических лиц, если сумма долга не превышает установленных законом лимитов.
Кто может подать заявление:
- Физические лица (например, для взыскания алиментов и долгов по расписке).
- Юридические лица (например, при возмещении долга за оказанные услуги или поставленные товары).
Когда подается заявление? Заявление о выдаче судебного приказа актуально в случаях, когда:
- Сумма долга подтверждена документами.
- Должник не оспаривает долг, либо вероятность возражений минимальна.
Пример: Если есть расписка, в которой указана сумма займа и срок возврата, судебный приказ станет весьма наиболее эффективным способом по возврату долга.
Как составить заявление о выдаче судебного приказа по образцу
Самостоятельное написание заявления о выдаче судебного приказа требует предельной внимательности и соблюдения всех формальных требований. Любая ошибка или недочет могут стать причиной отказа суда в принятии вашего обращения.
Приказ суда основывается исключительно на письменных доказательствах, поэтому документы должны быть подготовлены в идеальном порядке. Четко сформулированные прошения и корректное оформление играют столь ключевую роль в успешном исходе дела. Как говорится, «дьявол кроется в деталях», поэтому важно уделить внимание каждому пункту вашего заявления.
Пошаговая инструкция:
Шаг 1. Определите подсудность
Обращайтесь сразу в суд по месту жительства должника или месту нахождения организации-должника.
Шаг 2. Заполните данные сторон
Укажите актуальные адреса и контактные данные взыскателя и должника.
Шаг 3. Описывайте суть дела лаконично
Пример: «Между мной и должником заключен договор займа на 100 000 рублей. Срок возврата истек, долг не погашен».
Шаг 4. Обоснуйте требования
Приложите копии договора, расписки или расчет задолженности.
Шаг 5. Составьте перечень приложений
Не забудьте указать квитанцию об оплате госпошлины.

Какие документы приложить к заявлению
Подготовка документов — важнейший этап в процессе получения судебного приказа. Именно они обеспечивают юридическую основу для принятия решения судьей без вызова сторон. При отсутствии полного пакета доказательств заявление может быть оставлено без движения или отклонено.
Важно заранее проверить все бумаги на соответствие требованиям закона. При подаче заявления нужно приложить:
- Доказательства задолженности. Договор займа, расписка, расчет задолженности.
- Квитанцию об уплате госпошлины. Ее размер разнится от суммы требований.
- Копии заявления. Они направляются должнику.
Порядок подачи заявления в суд
Правильная подача заявления в суд требует соблюдения всех процессуальных норм, ведь от этого зависит скорость и результат рассмотрения дела. Перед посещением важно определить, соответствует ли ваша ситуация условиям для выдачи судебного приказа. Например, если требования спорные или требуют дополнительных доказательств, суд может просто пойти в отказ в их удовлетворении.
Важно: Также следует помнить, что суд рассматривает заявления на основании тех документов, что человек предоставил и только, поэтому их качество играет ведущую ключевую роль.
Алгоритм действий:
- Определите, в какой суд обращаться — районный или мировой суд зависит от суммы долга;
- Соберите все необходимые документы.
- Оплатите государственную пошлину.
- Направьте заявление. Это можно сделать:
- Лично через канцелярию суда.
- Почтой, оформив заказное письмо с описью вложения.
Почему могут отказать в выдаче судебного приказа
Перед приходом в суд надо понимать, что судебный приказ выдвигается только по бесспорным требованиям. Однако, если документы не подтверждают долг или вызваны сомнения в обоснованности прошений, судья может вас развернуть и дать отказ в их рассмотрении.

К слову, при наличии явных ошибок в расчетах или отсутствии квитанций об оплате пошлины заявление рискует остаться без движения. Чтобы исключить такие ситуации, стоит заранее проверить все документы на полноту и корректность.
Суд может отказать, если:
- Заявление содержит ошибки или недочеты.
- Должник предоставил возражения.
- Документы, подтверждающие долг, недостаточны или отсутствуют.
Важно тщательно подойти к составлению заявления на выдачу судебного приказа и сбору доказательств.
Алексей СерватовВедущий юрист компании «БД Консалт»Если вы сами пишите заявление на судебный приказ, всегда старайтесь собрать дополнительные доказательства, даже если долг кажется очевидным. Иногда судьи могут запросить дополнительные документы для более полной картины. Например, если долг подтверждается распиской, добавьте к ней расчеты, переписку или другие документы, которые подтвердят задолженность. Чем больше доказательств, тем выше шанс, что заявление не подвергнется отклонению.
Что делать должнику при получении судебного приказа
Если же вам прислали данный приказ из суда, это еще не повод паниковать и рвать на себе волосы, но действовать нужно быстро и осмысленно. Судебный приказ, несмотря на его законную силу, может быть оспорен, если ваши права действительно нарушены. Помните, что у вас есть всего 10 дней для подачи возражений с того момента, как вы получили документ. Например, если вы считаете долг необоснованным или не соглашаетесь с суммой требований, важно воспользоваться этим правом своевременно. Если вам прислали судебный приказ, следует:
- Изучить содержание. Проверьте обоснованность требований.
- Написать возражения. На это дается только 10 дней со дня получения.
- Обратиться за консультацией. Возможно, оптимальным решением станет процедура банкротства.
Процедура банкротства позволяет списать долги полностью или частично. Перед подаче заявления в суд необходимо проконсультироваться с юристом по банкротству.
Компания «БД Консалт» предлагает профессиональную помощь в решении юридических вопросов, связанных с банкротством и судебными процессами. Мы обеспечим полный спектр услуг: от подготовки документов до сопровождения в суде. Получите надежную поддержку и минимизируйте риски! Обратитесь к нам за бесплатной консультацией, и мы поможем вам пройти все этапы без лишних затрат и сложностей.
Выводы
- Судебный приказ — это простой способ взыскания долгов по бесспорным требованиям.
- Правильное оформление заявления и приложений — ключ к успеху.
- Должники имеют право оспаривать приказ, подав возражения.
- Процедура банкротства может быть выходом для тех, кто не в состоянии погасить долг.
Источники
Когда банк подаёт в суд на должника по кредиту
19 декабря, 2024

Через какой срок банк подаёт в суд за неуплату кредита? Что может ожидать должника при просрочке платежей по кредиту? Эти вопросы интересуют каждого, кто планирует взять кредит в банковском учреждении. Сразу скажем, что если вы взяли в банке кредит, но не возвращаете задолженность — это большая ошибка. За просрочку по кредиту вас ждут штрафы и пени, а если она длится уже долгое время, то банк и вовсе может подать на вас в суд. В этом случае вас не ждёт ничего хорошего — в отношении вас могут открыть исполнительное производство, по которому судебные приставы имеют право взыскать с вас задолженность.
Расскажем, когда банк может подать в суд за неуплату кредита, через какое время просрочки банк подаёт в суд, что ожидает должника при судебном взыскании долга и как банк обращается к приставам. Также мы подробно разъясним, что нужно делать, чтобы банк не подал на вас в суд.
С чего банк начнет взыскание долга по кредиту
Банки имеют право подать на должника в суд уже с первого дня просрочки, однако на практике подобное никогда не происходит — организации выгодно, что бы вы вернули задолженность добровольно. Поэтому в случае, если у вас появилась просрочка, банк действует следующим образом.
- Звонки от сотрудников банка. Менеджер может позвонить и спросить, по какой причине вы допустили просрочку.
- Письменные уведомления по почте. На ваш электронный адрес может прийти письмо с уведомлением о просрочке, а также о возможных способах её оплаты.
- SMS-сообщение о просрочке. Банк также может переслать на ваш номер телефона SMS с сообщением о задолженности, а также о способах её оплаты.
Уже после первого дня просрочки вам могут начисляться штрафы. Размер пеней составит 0,1% за каждый просроченный день. Кроме того, вам также могут назначить штраф в размере 20% от суммы долга.
Советуем не игнорировать звонки и сообщения от банка. Именно в этот период у вас есть возможность договориться с банком о решении, которое устроит обе стороны. Расскажите сотруднику банка о причинах просрочки, договоритесь, как можно решить данную проблему. Если вы пойдёте навстречу банку и будете заинтересованы в решении проблемы с просрочкой, то он будет лоялен к вам. Даже, если у вас нет сейчас денежных средств, чтобы выплатить задолженность, банк предложит варианты разрешения ситуации.
Если же вы игнорируйте сообщения банка и не вносите оплату кредита, то в таком случае банк может подать на вас в суд. Расскажем, как это может произойти.
Когда банк подаёт в суд на должника по кредиту
Через какой промежуток времени банк подаёт в суд за неуплату кредита? Важным фактором, определяющим время подачи в суд, является вид просроченного кредита. К примеру, если вы взяли ипотечный кредит, то банк подаст на вас в суд уже через 3 месяца. Ипотечный кредит — это самый крупный вид займа, он выдаётся на десятки лет, поэтому просрочки по нему являются наиболее чувствительными для банка. С ипотечным кредитом разобраться проще, чем с другими видами займов, поскольку банк может вернуть свои средства за счёт продажи приобретённой на них недвижимости.
Если же вы взяли автокредит на покупку машины, то банковское учреждение может подать на вас в суд через 4-6 месяцев. Следует помнить, что при таком виде кредитования автомобиль находится в залоге — если вы просрочите оплату, то банк имеет право продать транспортное средство на торгах и тем самым возместить ущерб от неоплаты.
Примерно через то же время (4-6 месяцев) банк может подать в суд и за просрочку по потребительскому кредиту. Однако в случае потребительских кредитов банки нередко предпочитают решить проблему не через суд, а передачей задолженности коллекторскому агентству. В этом случае взыскивать долг будут уже коллекторы — они станут звонить и писать вам с требованием вернуть денежные средства.
Как банк подаёт в суд на должника
В первую очередь, что сделает банк — постарается получить судебный приказ. После того, как суд выдаст его банку, то вам автоматически перешлют его копию. Действие судебного приказа достаточно легко отменить. У вас есть возможность написать заявление о несогласии с судебным приказом и передать его в суд в течение 10 дней с момента его получения.
Если вы не напишете и не подадите заявление об отмене судебного приказа, то в таком случае банку будет передан исполнительный лист, по которому можно начать исполнительное производство. В случае, если вы подадите заявление на отмену судебного приказа, то банк подаст на вас исковое заявление в суд. Через 3-5 недель после подачи заявления в суд будет назначено судебное заседание. Суд внимательно разберёт дело, на основании чего вынесет решение.
Если суд решит дело в пользу кредитора, то в таком случае в отношении вас могут начать судебное производство. По результатам суда кредитору будет выдан исполнительный лист, который затем можно направить в ФССП для взыскания долга. После этого вашей задолженностью займутся уже судебные приставы. Сотрудники ФССП начнут тщательную проверку ваших доходов и имущества, а затем приступят к взысканию задолженности.
Судебные приставы могут:
- Удерживать денежные средства с вашей заработной платы. Сотрудники ФССП вправе обязать вашего работодателя переводить до 50% вашей зарплаты для погашения долга.
- Блокировать ваши банковские счета. Судебные приставы имеют право арестовать ваши счета и изымать с них средства, которые пойдут на погашение задолженности перед банком.
- Изъять ваше имущество. Сотрудники ФССП вправе арестовать имущество (жильё, личный транспорт, драгоценности, антиквариат, предметы искусства), чтобы впоследствии продать его на торгах и получить денежные средства на оплату долга.
Кроме того, судебные приставы могут запретить вам выезжать за границу. Этот запрет будет действовать до тех пор, пока вы не выплатите всё, что должны банку.
Помните, что во время взыскания у вас есть право на оставление вам прожиточного минимума. Чтобы сохранить прожиточный минимум, напишите заявление и подайте его приставам. В нём нужно указать:
- свои личные данные;
- номер исполнительного производства;
- подразделение ФССП;
- источники вашего дохода;
- реквизиты вашего банковского счёта;
- социально-демографическую группу, к которой вы относитесь (пенсионер или трудоспособный гражданин);
- просьбу о сохранении прожиточного минимума.

Стоит помнить, что в случае, если на вас открыто сразу несколько исполнительных производств, то и заявлений на сохранение прожиточного минимума нужно писать тоже несколько – на каждое из них.
Судебный пристав рассмотрит ваше заявление в течение 10 дней. Если решение по нему будет принято положительное, то в этом случае все необходимые данные об изменении порядка взыскания будут переданы в банк или вашему работодателю.
Какой срок давности взыскания долга по кредиту
Срок исковой давности для задолженности по банковскому кредиту составляет 3 года с самого первого дня просрочки. Новый отчёт срока давности начинается тогда, когда:
- банк предъявил свои требования о погашении задолженности (отправив вам заказное письмо);
- вы подтвердили факт наличия задолженности перед банком;
- вы внесли платёж по кредиту, который был просрочен.
Срок исковой давности не будет изменён в следующих случаях:
- если продолжаются звонки от сотрудников банка;
- если сотрудники банка устраивают с вами личные встречи;
- если ваша задолженность передана третьим лицам.
Следует помнить, что вам не стоит ждать, пока срок давности взыскания по кредиту не закончится. Банк не станет дожидаться, когда он завершится — о вашем долге не забудут, и при злостном уклонении от уплаты на вас подадут в суд.
Когда банк может передать вашу задолженность коллекторам
Мы уже упоминали, что в определённых случаях банк может решить проблему с задолженностью не подачей заявления в суд, а обращением к коллекторскому агентству. Как правило, подобное происходит в случаях, если суммы задолженности не слишком велики (например, при потребительском кредите). Подача судебного иска требует расходов, поэтому порой бывает проще передать задолженность коллекторскому агентству.
В этом случае вашим долгом уже займутся коллекторы — они могут вам звонить или писать, напоминая о возврате задолженности. Увы, сотрудники коллекторских агентств не всегда могут вести себя корректно — клиенты нередко жалуются на слишком частые звонки, хамство, запугивание и психологическое давление.
Тем не менее, с коллекторами договариваться можно и нужно. Если сотрудник коллекторского агентства ведёт себя адекватно, то вы можете найти вариант возврата денежных средств, который устроит обе стороны. Коллектор заинтересован в возврате долга, поэтому у вас есть возможность найти компромиссное решение.
Что делать, чтобы банк не подал в суд
Если у вас есть задолженность по кредиту перед банком, но при этом нет средств на её оплату, то вы можете договориться с банком о возможности перенести сроки. Существует несколько способов перенести срок выплаты, рассмотрим их поподробнее.
Кредитные каникулы
Если у вас произошла чрезвычайная ситуация (например, стихийное бедствие в районе вашего проживания), или доходы за год снизились на 30% и более, то у вас есть возможность оформления кредитных каникул на срок до 6 месяцев. За это время вы сможете решить свои финансовые проблемы, после чего у вас появится возможность снова выплачивать задолженность по кредиту.
Для оформления кредитных каникул нужно предъявить документы, которые являются доказательством того, что ваше материальное положение ухудшилось. Если у вас ухудшилось материальное положение, то этими документами могут быть справки о доходах за этот и за прошлый год.
Реструктуризация долга
Также в определённых случаях вы можете подать на реструктуризацию. Это возможно сделать, если:
- вы получили инвалидность, которая в итоге привела к лишению заработка;
- вы потеряли место работы;
- вы потеряли жильё из-за несчастного случая (например, пожар или стихийное бедствие).
При реструктуризации задолженности вам могут увеличить срок её погашения, либо уменьшить сумму платежей по кредиту, либо снизить процентную ставку. Однако стоит помнить, что при реструктуризации сумма переплаты по процентам будет больше, поскольку срок кредитования увеличится.
Банкротство
Стоит помнить, что кредитные каникулы и реструктуризация позволят выплатить задолженность в более комфортных условиях, однако с их помощью списать её не получится. Чтобы списать долг по кредиту перед банком, необходимо подать на банкротство через арбитражный суд. Уже после первого судебного заседания вас признают банкротом — это значит, что с этого момента банк не имеет права требовать от вас возврата денежных средств.
С помощью банкротства можно списать долг не только по банковскому кредиту, но так и по займу перед МФО, расписке, налогам, коммунальным платежам. После прохождения этой процедуры ваша кредитная история «обнулится». Данные о задолженности будут аннулированы, и со временем у вас снова появится возможность брать кредиты в банках.
Чтобы процедура банкротства прошла благополучно, рекомендуем обратиться к юристам нашей компании «БД консалт». Они помогут успешно пройти через все этапы банкротства и списать свои долги.